CONSIDERANDO o disposto na Lei n° 4.320, de 17 de março de 1964, que estabelece normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal;
CONSIDERANDO as normas voltadas para a responsabilidade na gestão fiscal, estabelecidas na Lei Complementar nº 101, de 04 de maio de 2000;
CONSIDERANDO o disposto nas Leis Municipais nº 3.044/2021 (PPA 2022/2025), nº 3.180/2022 (revisão PPA 2022/2025), nº 3.240/2022 (LDO 2023) e nº 3.256/2022 (LOA 2023), bem como no Decreto nº 963, de 28 de dezembro de 2022, que dispõe sobre a programação orçamentária e financeira, estabelece o cronograma mensal de desembolso do Poder Executivo para o exercício financeiro de 2023;
CONSIDERANDO, ainda, o disposto nas Deliberações do Tribunal de Contas do Estado do Rio de Janeiro nº 277/2017 e nº 285/2018, que dispõem, respectivamente, sobre a apresentação de Prestações de Contas Anuais de Gestão e de Governo.
O PREFEITO DO MUNICÍPIO DE MARICÁ, no uso das atribuições legais,
DECRETA:
Art. 1º Os órgãos e entidades da Administração Direta e Indireta, incluindo Fundos Especiais, Empresas Públicas e Fundação Estatal, obedecerão, para o encerramento do exercício financeiro de 2023, as disposições de caráter orçamentário, financeiro, patrimonial e contábil contidas neste Decreto.
Art. 2º Eventuais solicitações para abertura de créditos suplementares e/ou modificações orçamentárias destinadas ao reforço de dotações, que se revelem insuficientes para cobrir as despesas previstas, devem ser encaminhadas à Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Planejamento e Orçamento até 30 de novembro de 2023.
Parágrafo único. A abertura de créditos adicionais e/ou modificações orçamentárias poderão ser autorizadas a partir de proposição da Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Planejamento e Orçamento, independente de prévia solicitação por parte dos órgãos e/ou entidades titulares dos créditos.
Art. 3º A data limite para o empenho da despesa será o dia 18 de dezembro de 2023, a data limite para liquidação será 19 de dezembro de 2023, e para o pagamento será o dia 20 de dezembro de 2023.
Parágrafo único. Excluem-se do prazo estabelecido no caput deste artigo as seguintes despesas:
I – as de Pessoal, Encargos Sociais, Obrigações Patronais e Transferências a Pessoas;
II – aquelas cujos percentuais de aplicação são definidos constitucionalmente ou através de lei específica;
III – as custeadas com recursos recebidos de Convênios, com receita efetivamente arrecadada;
IV – as decorrentes de precatórios previstos no Orçamento do presente exercício;
V – as descritas no inciso IV, do artigo 24, da Lei nº 8.666, de 21 de junho de 1993, desde que devidamente autorizadas pela Autoridade Competente;
VI – as que acarretem a inscrição do Município no Cadastro Informativo dos créditos não quitados de órgãos e entidades federais – CADIN;
VII – as decorrentes de sentenças e custas judiciais;
VIII – as realizadas com recursos vinculados à Saúde e à Educação;
IX – as decorrentes de juros, encargos e amortização das dívidas internas;
X – as decorrentes de operações de crédito;
XI – aquelas provenientes das Concessionárias de Serviços Públicos;
XII – aquelas excepcionais, expressamente autorizadas pelo Chefe do Poder Executivo.
Art. 4º Os Órgãos e Entidades referidos no artigo 1° enviarão à Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Planejamento e Orçamento, Relatório de Prestação de Contas dos produtos das ações finalísticas, realizadas em 2023, com base na Lei nº 3.044, de 31 de agosto de 2021 (PPA 2022/2025) e Lei nº 3.180, de 17 de agosto de 2022 (revisão PPA 2022/2025).
Parágrafo único. A Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Planejamento e Orçamento emitirá o relatório dos projetos concluídos e em andamento, conforme o disposto no inciso XII, alínea “a”, do art. 11 deste decreto, sendo que:
I – as informações serão fornecidas considerando-se todos os valores liquidados, inclusive aqueles à conta de Restos a Pagar;
II – a Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Planejamento e Orçamento enviará expediente às demais secretarias estabelecendo normas e procedimentos para elaboração do relatório.
Art. 5° Nenhum adiantamento será pago após o dia 10 de novembro de 2023.
§ 1° Os recursos de adiantamentos recebidos no exercício de 2023 deverão ser aplicados até o dia 11 de dezembro de 2023, bem como os eventuais saldos dos valores não utilizados deverão ser recolhidos, por meio de depósito identificado, pelos seus responsáveis no horário de expediente bancário na mesma data.
§ 2° Com a finalidade de permitir a correta classificação patrimonial e orçamentária das despesas efetuadas com recursos de adiantamentos, relativas ao exercício de 2023, as respectivas prestações de contas, em fase de análise conclusiva, pelas Unidades de Controle Interno, serão encaminhadas ao Setor de Contabilidade até o dia 20 de dezembro de 2023.
Art. 6° A inscrição em Restos a Pagar das despesas empenhadas e não pagas no exercício de 2023, dar-se-á em conformidade com os seguintes critérios:
I – a inscrição distinguirá os Restos a Pagar Processados dos Restos a Pagar Não Processados;
II – serão inscritas em Restos a Pagar Não Processados as despesas não liquidadas, que atenderem aos seguintes critérios:
a) o serviço ou material contratado tenha sido prestado ou entregue e que se encontre, em 31 de dezembro de 2023 em fase de verificação do direito adquirido pelo credor (despesa em fase de liquidação); ou
b) o prazo para cumprimento da obrigação assumida pelo credor estiver vigente (despesa ocorrido no exercício financeiro de 2023 a liquidar);
III – os Restos a Pagar Não Processados serão inscritos até o limite das disponibilidades de caixa apuradas no encerramento do exercício, por fonte de recursos, obedecida a ordem cronológica dos empenhos correspondentes;
IV – as solicitações para a inscrição de Restos a Pagar serão encaminhadas à Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Planejamento e Orçamento até 20 de dezembro de 2023, conforme Anexo I deste Decreto;
V – a inscrição contábil dos Restos a Pagar fica condicionada à verificação da disponibilidade de caixa pela Secretaria de Planejamento, Orçamento e Fazenda, sendo sua data limite 02 de janeiro de 2024.
§ 1° Os Órgãos e Entidades que não encaminharem suas solicitações para inscrição em Restos a Pagar, até a data limite estabelecida no inciso IV, terão seus saldos cancelados, com base nos valores não liquidados, independentemente da cobertura financeira.
§ 2° Na determinação da disponibilidade de caixa serão considerados os encargos e despesas compromissadas a pagar até o final do exercício.
§ 3° Para efeito de inscrição de Restos a Pagar Processados, observado o princípio da competência da despesa, os compromissos assumidos, cujo implemento de condição tenha ocorrido no exercício, deverão ser liquidados até a data limite para o encaminhamento da solicitação de inscrição dos Restos a Pagar.
§ 4° Os valores decorrentes do reconhecimento de dívida inscritos como Despesas de Exercícios Anteriores, no elemento de despesa 92, deverão ter seus empenhos pagos até 20 de dezembro de 2023.
§ 5º Os empenhos não liquidados, na forma do parágrafo anterior, deverão ser cancelados até 29 de dezembro de 2023.
Art. 7º Ficam cancelados, em 29 de dezembro de 2023, os Restos a Pagar Não Processados, inscritos até 31 de dezembro de 2022, e não liquidados/processados durante o exercício de 2023.
Art. 8º As despesas não processadas que venham a ser inscritas em Restos a Pagar do exercício de 2023, deverão ser liquidadas até 31 de maio de 2024.
§ 1° Os Restos a Pagar Não Processados, cuja liquidação não tenha sido registrada até a data prevista no caput deste artigo, deverão ser cancelados pelo setor responsável de cada unidade.
§ 2° Fica a Secretaria de Planejamento, Orçamento e Fazenda autorizada a excepcionalizar no cumprimento do prazo previsto no caput deste artigo, as despesas vinculadas ao atendimento das obrigações constitucionais e legais.
Art. 9º Sem prejuízo do que trata o inciso II do art. 6º deste decreto, as obrigações descritas abaixo poderão ser pagas, antes da inscrição definitiva em Restos a Pagar do exercício de 2023, ficando o pagamento das demais obrigações sujeitas à conclusão de todos os procedimentos para inscrição definidos pela Secretaria de Planejamento, Orçamento e Fazenda:
I – de Pessoal, Encargos Sociais, Obrigações Patronais e Transferências a Pessoas;
II – que acarretem a inscrição do Município no Cadastro Informativo dos créditos não quitados de órgãos e entidades federais – CADIN;
III – decorrentes de sentenças e custas judiciais;
IV – decorrentes de juros, encargos e amortização da dívida interna.
Art. 10. Os órgãos e entidades da Administração Direta e Indireta, incluindo Fundos Especiais, Empresas Públicas e Fundação Estatal, deverão encaminhar, até o dia 15 de dezembro de 2023, para a Subsecretaria de Contabilidade do Órgão Central de Contabilidade, a apuração parcial, com as informações financeiras registradas até 30 de novembro de 2023, do superávit financeiro, nos moldes Quadro de Superávit/Déficit Financeiro do Balanço Patrimonial do Manual de Contabilidade Aplicada ao Setor Público (MCASP), para fins de análise dos resultados do exercício 2023.
Art. 11. Para fins de elaboração do Balanço Geral do Município e visando ao cumprimento do prazo da publicação dos relatórios definidos pela Lei Complementar nº 101, de 04 de maio de 2000, os respectivos responsáveis deverão encaminhar a correspondente documentação diretamente à Subsecretaria de Contabilidade do Órgão Central de Contabilidade, órgão executivo da Secretaria de Planejamento, Orçamento e Fazenda, conforme disposições deste Decreto:
I – pela Procuradoria Geral do Município, conjuntamente com a Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Receita, até 19 de janeiro de 2024:
a) os Demonstrativos de Estoque da Dívida Ativa Tributária e não Tributária por Natureza de Débito, com posição em 31 de dezembro de 2023;
b) demonstrativo do Ajuste Para Perdas Da Dívida Ativa Tributária e Não Tributária com a metodologia utilizada e a memória de cálculo, que serão divulgadas em Notas Explicativas;
c) documento informando como está sendo executado o gerenciamento e o sistema de cobrança da Dívida Ativa;
d) demonstrativos dos resultados alcançados pelas medidas adotadas, na sua área de competência, no que tange ao artigo 13, da Lei Complementar nº 101, de 04 de maio de 2000;
e) documento informando as ações de recuperação de créditos na instância judicial, conforme dispõe o artigo 58 da Lei Complementar nº 101, de 04 de maio de 2000;
II – pela Procuradoria Geral do Município, até 19 de janeiro de 2024:
a) relação dos Precatórios, com posição de 31 de dezembro de 2023, segregada por órgão da administração direta, indireta e o montante consolidado, discriminada por esfera judicial e natureza da ação, contendo saldo inicial em 2023, baixas efetuadas e atualizações monetárias do exercício, saldo remanescente em 31/12/2023;
b) inscrições decorrentes da inclusão orçamentária para o exercício de 2024;
c) número dos precatórios, nomes dos autores, CPF e valores, exclusivamente por meio magnético;
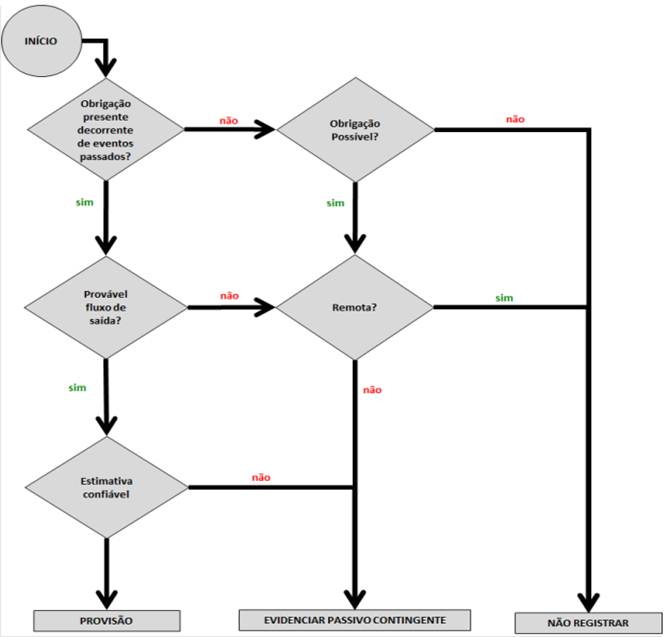
d) relatório de ações e contendas judiciais, em favor ou desfavor do Município, com potencial para contabilização em Provisões, Passivos ou Ativos Contingentes, com posição de 31 de dezembro de 2023, segregada por órgão da administração direta e indireta e o montante consolidado, discriminada por esfera judicial e natureza da ação, contendo número da ação judicial e valor estimado, conforme Anexo II;
III – pela Gerência de Patrimônio, da Secretaria Municipal de Administração, até 19 de janeiro de 2024:
a) relação dos imóveis de propriedade do Município, com a indicação de seus ocupantes e da sua utilização, fazendo constar, ainda, seus valores de avaliação ou reavaliação, individualizados e a segregação dos bens por utilização, exclusivamente por meio digital;
b) inventário dos bens móveis e imóveis e seus valores atualizados, assim como valores evidenciados de baixas, depreciações e reavaliações destes bens para verificação dos registros contábeis patrimoniais, segregados por classificação patrimonial, inclusos neste registro os bens que se encontram classificados como obras em andamento;
c) levantamento dos ativos intangíveis e seus valores atualizados, assim como valores evidenciados de baixas, amortizações e reavaliações destes bens para verificação dos registros contábeis patrimoniais, segregados por classificação patrimonial;
IV – pela Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Receita, até 19 de janeiro de 2024:
a) informações quanto a programas desenvolvidos e rotinas criadas referentes aos Boletins de Operações encaminhadas à Procuradoria da Dívida Ativa, bem como os resultados alcançados;
b) demonstrativos dos resultados alcançados pelas medidas adotadas, na sua área de competência, no que tange ao artigo 13, da Lei Complementar nº 101, de 04 de maio de 2000;
c) demonstrativo que evidencie as providências adotadas no âmbito da fiscalização das receitas e combate à sonegação e às ações de recuperação de créditos na instância administrativa, conforme dispõe o art. 58, da Lei complementar nº 101, de 04 de maio de 2000;
d) relatório contendo as seguintes informações:
1. desempenho da arrecadação dos principais tributos municipais no exercício de 2023;
2. desempenho da arrecadação da dívida ativa e anistia, já compreendidos os juros, multas, e, principalmente, seus reflexos em função de anistias;
3. desempenho da arrecadação por segmento econômico;
4. quais as ações e resultados numéricos e qualitativos acerca dos incentivos fiscais, renúncia fiscal, ações de incremento da arrecadação e alterações na legislação tributária municipal com impacto significativo na arrecadação;
5. quais as ações adotadas no âmbito da fiscalização tributária e seu impacto na arrecadação;
6. quais as ações adotadas pelo Município no âmbito da Educação Tributária;
V – pela Secretaria de Planejamento, Orçamento e Fazenda, até 19 de janeiro de 2024, demonstrativo das obrigações exigíveis a longo prazo com posição de 31 de dezembro de 2023, contendo os saldos devedores dos contratos de operação de crédito internas e externas e parcelamentos de débitos judiciais e extrajudiciais preexistentes junto a instituições financeiras e não financeiras, detalhando saldo inicial em 01 de janeiro de 2023, pagamentos a título de amortização e encargos realizados no exercício e saldo remanescente em 31 de dezembro de 2023;
VI – pela Secretaria Municipal de Educação;
a) até 05 de janeiro de 2024: quadro contendo a movimentação financeira das contas bancárias do FUNDEB, no exercício de 2023, conforme Anexo III (quadro d3);
b) até 19 de janeiro de 2024: relatórios sobre o desempenho do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação – FUNDEB;
c) demonstrativo das despesas empenhadas, liquidadas e pagas no ensino separadas por função, subfunção e fonte de recurso; e,
d) parecer do Conselho Municipal de Acompanhamento e Controle Social do FUNDEB, acerca da repartição e aplicação dos recursos daquele Fundo;
VII – pelo Instituto Seguridade Social de Maricá (ISSM), até 19 de janeiro de 2024:
a) Relatório Atuarial dos exercícios de 2022 e 2023, bem como Nota Técnica explicativa das hipóteses atuariais ocorridas no período;
b) Balancete Analítico evidenciando o saldo inicial, os créditos e débitos e o saldo final em 31/12/2023;
c) Balanço Orçamentário, incluindo o Quadro da Execução de Restos a Pagar Não Processados e o de Restos a Pagar Processados; e Notas Explicativas acerca das receitas e despesas intraorçamentárias, se for o caso; bem como Notas Explicativas acerca dos Restos a Pagar Processados que vieram a ser anulados no exercício de 2023;
d) Balanço Financeiro;
e) Balanço Patrimonial, incluindo o Quadro dos Ativos e Passivos Financeiros e Permanentes, apresentando o detalhamento das respectivas rubricas; Quadro do Superávit/Déficit Financeiro; e Notas Explicativas contendo o detalhamento das contas relevantes.
f) Demonstração das Variações Patrimoniais;
g) Demonstrativo da Dívida Fundada Interna - Anexo 16 da Lei Federal nº 4.320/64;
h) Demonstrativo da Dívida Flutuante - Anexo 17 da Lei Federal nº 4.320/64;
i) Notas Explicativas às Demonstrações Contábeis, na forma estabelecida pelo MCASP;
VIII – pelas Autarquias, até 19 de janeiro de 2024:
a) Balancete Analítico evidenciando o saldo inicial, os créditos e débitos e o saldo final em 31/12/2023;
b) Balanço Orçamentário, incluindo o Quadro da Execução de Restos a Pagar Não Processados e o de Restos a Pagar Processados; e Notas Explicativas acerca das receitas e despesas intraorçamentárias, se for o caso; bem como Notas Explicativas acerca dos Restos a Pagar Processados que vieram a ser anulados no exercício de 2023;
c) Balanço Financeiro;
d) Balanço Patrimonial, incluindo o Quadro dos Ativos e Passivos Financeiros e Permanentes, apresentando o detalhamento das respectivas rubricas; Quadro do Superávit/Déficit Financeiro; e Notas Explicativas contendo o detalhamento das contas relevantes.
e) Demonstração das Variações Patrimoniais;
f) Demonstrativo da Dívida Fundada Interna - Anexo 16 da Lei Federal nº 4.320/64;
g) Demonstrativo da Dívida Flutuante - Anexo 17 da Lei Federal nº 4.320/64;
h) Notas Explicativas às Demonstrações Contábeis, na forma estabelecida pelo MCASP;
IX – pela Companhia de Saneamento de Maricá S.A. (SANEMAR), Companhia de Desenvolvimento de Maricá (CODEMAR) e subsidiária, até 19 de janeiro de 2024:
a) Balancete Analítico evidenciando o saldo inicial, os créditos, os débitos e o saldo final em 31/12/2023;
b) Balanço Orçamentário, incluindo o Quadro da Execução de Restos a Pagar Não Processados e o de Restos a Pagar Processados; e Notas Explicativas acerca das receitas e despesas intraorçamentárias, se for o caso; bem como Notas Explicativas acerca dos Restos a Pagar Processados que vieram a ser anulados no exercício de 2023;
c) Balanço Financeiro;
d) Balanço Patrimonial, incluindo o Quadro dos Ativos e Passivos Financeiros e Permanentes, apresentando o detalhamento das respectivas rubricas; Quadro do Superávit/Déficit Financeiro; e Notas Explicativas contendo o detalhamento das contas relevantes.
e) Demonstração das Variações Patrimoniais;
f) Demonstrativo da Dívida Fundada Interna - Anexo 16 da Lei Federal nº 4.320/64;
g) Demonstrativo da Dívida Flutuante - Anexo 17 da Lei Federal nº 4.320/64;
h) Notas Explicativas às Demonstrações Contábeis, na forma estabelecida pelo MCASP;
i) Relatórios e Pareceres de órgãos colegiados e entidades que devam se pronunciar sobre as contas ou sobre a gestão da unidade jurisdicionada no exercício em análise, consoante previsão em lei ou em seus atos constitutivos (Conselhos de Administração, Conselhos Fiscais, Conselhos Consultivos, Conselhos Deliberativos, Conselhos Municipais vinculados aos Fundos Especiais, dentre outros), quando aplicáveis;
X – pelos Fundos Municipais Especiais, constituídos como unidades gestoras, vinculados a órgãos ou entidades do município, até 19 de janeiro de 2024:
a) Balancete Analítico evidenciando o saldo inicial, os créditos e débitos e o saldo final em 31/12/2023;
b) Balanço Orçamentário, incluindo o Quadro da Execução de Restos a Pagar Não Processados e o de Restos a Pagar Processados; e Notas Explicativas acerca das receitas e despesas intraorçamentárias, se for o caso; bem como Notas Explicativas acerca dos Restos a Pagar Processados que vieram a ser anulados no exercício de 2023;
c) Balanço Financeiro;
d) Balanço Patrimonial, incluindo o Quadro dos Ativos e Passivos Financeiros e Permanentes, apresentando o detalhamento das respectivas rubricas; Quadro do Superávit/Déficit Financeiro; e Notas Explicativas contendo o detalhamento das contas relevantes.
e) Demonstração das Variações Patrimoniais;
f) Demonstrativo da Dívida Fundada Interna - Anexo 16 da Lei Federal nº 4.320/64;
g) Demonstrativo da Dívida Flutuante - Anexo 17 da Lei Federal nº 4.320/64;
h) Notas Explicativas às Demonstrações Contábeis, na forma estabelecida pelo MCASP;
i) Relatórios e pareceres de órgãos colegiados e entidades que devam se pronunciar sobre as contas ou sobre a gestão da unidade jurisdicionada no exercício em análise, consoante previsão em lei ou em seus atos constitutivos (Conselhos de Administração, Conselhos Fiscais, Conselhos Consultivos, Conselhos Deliberativos, Conselhos Municipais vinculados aos Fundos Especiais, dentre outros), quando aplicáveis;
XI – pela Fundação Estatal, constituída como unidade gestora, vinculada a órgãos ou entidades do município, até 19 de janeiro de 2024:
a) Balancete Analítico evidenciando o saldo inicial, os créditos e débitos e o saldo final em 31/12/2023;
b) Balanço Orçamentário, incluindo o Quadro da Execução de Restos a Pagar Não Processados e o de Restos a Pagar Processados; e Notas Explicativas acerca das receitas e despesas intraorçamentárias, se for o caso; bem como Notas Explicativas acerca dos Restos a Pagar Processados que vieram a ser anulados no exercício de 2023;
c) Balanço Financeiro;
d) Balanço Patrimonial, incluindo o Quadro dos Ativos e Passivos Financeiros e Permanentes, apresentando o detalhamento das respectivas rubricas; Quadro do Superávit/Déficit Financeiro; e Notas Explicativas contendo o detalhamento das contas relevantes.
e) Demonstração das Variações Patrimoniais;
f) Demonstrativo da Dívida Fundada Interna - Anexo 16 da Lei Federal nº 4.320/64;
g) Demonstrativo da Dívida Flutuante - Anexo 17 da Lei Federal nº 4.320/64;
h) Notas Explicativas às Demonstrações Contábeis, na forma estabelecida pelo MCASP;
i) Relatórios e pareceres de órgãos colegiados e entidades que devam se pronunciar sobre as contas ou sobre a gestão da unidade jurisdicionada no exercício em análise, consoante previsão em lei ou em seus atos constitutivos (Conselhos de Administração, Conselhos Fiscais, Conselhos Consultivos, Conselhos Deliberativos, Conselhos Municipais vinculados aos Fundos Especiais, dentre outros), quando aplicáveis;
XII – pela Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Planejamento e Orçamento, até 31 de janeiro de 2024:
a) relatórios dos projetos concluídos e em andamento, nos termos do disposto no parágrafo único, do artigo 45, da Lei complementar nº 101, de 04 de maio de 2000;
b) demonstrativo que apresente o valor do excesso de arrecadação ao final do exercício, por Unidade Gestora e/ou fonte de recursos, e o confronto deste excesso com o valor do crédito adicional aberto no exercício por excesso de arrecadação, e o valor da economia orçamentária gerada na referida unidade orçamentária e/ou fonte;
XIII – pela Secretaria de Planejamento, Orçamento e Fazenda / Subsecretaria de Despesa, até 15 de janeiro de 2024:
a) relatório final extraído do sistema contábil com os saldos bancários registrados em tesouraria para confronto entre os saldos constantes nos registros contábeis;
b) apuração dos valores referentes a transferências voluntárias e obrigatórias aos demais entes da Municipalidade.
Art. 12. Os registros em Tesouraria referentes à apropriação de receitas sejam elas tributárias, de transferências, patrimoniais ou demais classificações, devem ser finalizados até 31 de dezembro de 2023.
Art. 13. Os responsáveis pela Tesouraria de cada unidade, para fins de encerramento do exercício financeiro de 2023, deverão adotar procedimentos típicos de análise, conciliação e ajuste das contas que afetam o resultado financeiro, do Município, e deverão encaminhar relatório final de saldos bancários registrados em tesouraria para confronto entre os saldos constantes nos registros contábeis até 15 de janeiro de 2024.
Parágrafo único. Deverão ser adotadas medidas efetivas para investigação e regularização das eventuais pendências de conciliação, até o fim do exercício de 2023, objetivando a fidedignidade e consistências das informações em comparação aos saldos constantes nos extratos bancários.
Art. 14. Os responsáveis pela guarda e conservação dos bens imobilizados deverão encaminhar ao Setor de Contabilidade, até 19 de janeiro de 2024, para verificação dos registros contábeis, o inventário dos bens móveis e imóveis e seus valores atualizados, assim como valores evidenciados de baixas, depreciações e reavaliações destes bens, segregados por classificação patrimonial, incluindo, ainda, os registros referentes aos bens que se encontram classificados como obras em andamento, sem prejuízo das demais ações relativas às prestações de contas estabelecidas pelas deliberações do Tribunal de Contas do Estado do Rio de Janeiro (TCE/RJ).
Art. 15. Os responsáveis pela guarda e conservação de bens patrimoniais em uso e bens em almoxarifados promoverão levantamento físico completo desses bens em 31 de dezembro de 2023, enviando cópia dos relatórios, exclusivamente em mídia digital, ao Setor de Contabilidade, até 19 de janeiro de 2024, para verificação dos registros contábeis, sem prejuízo das demais ações relativas às prestações de contas estabelecidas pelas deliberações do Tribunal de Contas do Estado do Rio de Janeiro (TCE/RJ).
Art. 16. Os procedimentos contábeis necessários para cumprimento dos prazos estabelecidos pela Lei Complementar nº 101, de 04 de maio de 2000, deverão estar concluídos até 02 de janeiro de 2024, devendo, para tanto, todos os órgãos e entidades da Administração Pública Municipal observar as normas estabelecidas no presente decreto.
Art. 17. O cumprimento do dever legal de apresentação da Prestação de Contas somente será atendido com o encaminhamento integral dos dados referentes aos Informes Mensais do SIGFIS e, por isso, deverão ser observados os prazos de envio dos Informes Mensais ao Tribunal de Contas do Estado do Rio de Janeiro, conforme Anexo IV.
Art. 18. A Secretaria Municipal de Planejamento, Orçamento e Fazenda, no âmbito de suas atribuições, implementará as medidas de natureza contábil, orçamentária e financeira necessárias à execução do presente decreto.
Art. 19. A Controladoria Geral do Município editará normas, orientações e procedimentos adicionais, que julgar necessários ao cumprimento das disposições deste decreto.
Art. 20. Este decreto entra em vigor na data de sua publicação.
REGISTRE-SE, PUBLIQUE-SE, CUMPRA-SE.
Prefeitura Municipal de Maricá, em 01 de novembro de 2023.
FABIANO TAQUES HORTA
PREFEITO
ANEXO I
MODELO DE SOLICITAÇÃO DE INSCRIÇÃO EM RESTOS A PAGAR
|
"NOME DA UNIDADE"
|
|
Nº EMPENHO
|
PROCESSO ADMINISTRATIVO
|
CREDOR
|
OBJETO DO CONTRATO
|
VALOR EMPENHADO
|
SALDO DO EMPENHO
|
INSCRIÇÃO EM RESTOS A PAGAR
|
SALDO A ANULAR
|
OBSERVAÇÕES
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|