O POVO DO MUNICÍPIO DE MARICÁ, por seus representantes na Câmara Municipal de Maricá, aprovou e o Prefeito Municipal em seu nome, sanciona a seguinte Lei:
Capítulo I
DISPOSIÇÃO PRELIMINAR
Art. 1° Em cumprimento ao disposto no artigo 165, § 2°, da Constituição Federal, na Lei Complementar Federal n° 101, de 4 de maio de 2000, e no artigo 183 da Lei Orgânica do Município de Maricá, ficam estabelecidas as diretrizes orçamentárias do Município de Maricá para o exercício de 2027, compreendendo:
I – as prioridades e as metas da administração pública municipal;
II – as metas e os riscos fiscais;
III – a estrutura e a organização dos orçamentos do Município;
IV – as diretrizes gerais para a elaboração e a execução dos orçamentos do Município, suas alterações e a revisão do Plano Plurianual;
V – as disposições relativas à dívida pública municipal;
VI – as disposições relativas às despesas do Município com pessoal e encargos sociais;
VII – as disposições sobre alterações na legislação tributária do Município;
VIII – as disposições gerais.
Capítulo II
DAS PRIORIDADES E METAS DA ADMINISTRAÇÃO PÚBLICA MUNICIPAL
Art. 2° As metas e prioridades da administração pública municipal para o exercício de 2027, estruturadas de acordo com o Plano Plurianual de 2026/2029 e suas revisões, atendidas as despesas que constituem obrigações constitucionais ou legais e as de funcionamento dos órgãos e entidades que integram os Orçamentos Fiscal, de Investimento e da Seguridade Social, são aquelas definidas e demonstradas no Anexo I desta Lei.
§ 1º Os recursos estimados na Lei Orçamentária de 2027 serão destinados, preferencialmente, para as prioridades e metas estabelecidas no Anexo I desta Lei, não se constituindo, todavia, em limite à programação das despesas.
§ 2° Na elaboração da proposta orçamentária para 2027, o Poder Executivo poderá aumentar ou diminuir as metas físicas estabelecidas nesta Lei e identificadas no Anexo I, a fim de compatibilizar a despesa fixada à receita estimada, de forma a preservar o equilíbrio das contas públicas.
§ 3º Poderá ser procedida a adequação das metas e prioridades de que trata o caput deste artigo se, durante o período de apreciação da proposta orçamentária para 2027, surgirem novas demandas e/ou situações em que haja necessidade da intervenção do Poder Público, ou em decorrência de créditos adicionais ocorridos.
§ 4º Em caso de necessidade de limitação de empenho e movimentação financeira, os órgãos e as entidades da Administração Pública Municipal deverão ressalvar, sempre que possível, as ações que constituam metas e prioridades estabelecidas nos termos deste artigo.
Capítulo III
DAS METAS E RISCOS FISCAIS
Art. 3º As metas fiscais de receitas, despesas, resultado primário, resultado nominal e montante da dívida pública para os exercícios de 2027, 2028 e 2029, em valores correntes e constantes, em conformidade com os parágrafos 1º e 2º do artigo 4º da Lei Complementar nº 101/2000, estão demonstradas no Anexo II desta Lei.
§ 1º Os quadros demonstrativos: da avaliação do cumprimento das metas fiscais relativas ao ano anterior, das metas fiscais atuais comparadas com as fixadas nos três exercícios anteriores, da evolução do patrimônio líquido nos últimos três exercícios, da origem e aplicação dos recursos obtidos com a alienação de ativos, da avaliação da situação financeira e atuarial do Instituto de Seguridade Social, da estimativa e compensação da renúncia de receita, da margem e expansão das despesas obrigatórias de caráter continuado, também integram o Anexo II.
§ 2º A elaboração do Projeto de Lei e a execução da Lei Orçamentária Anual para 2027 deverão levar em conta as metas de resultado primário e nominal estabelecidas no Anexo de Metas Fiscais constante desta Lei.
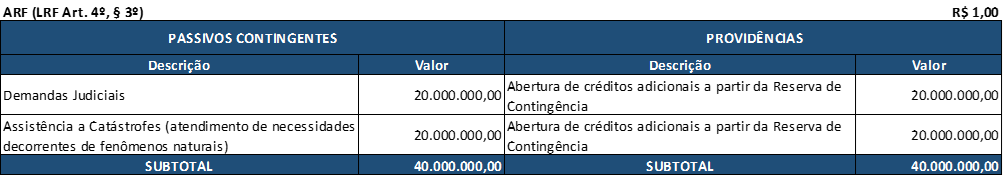
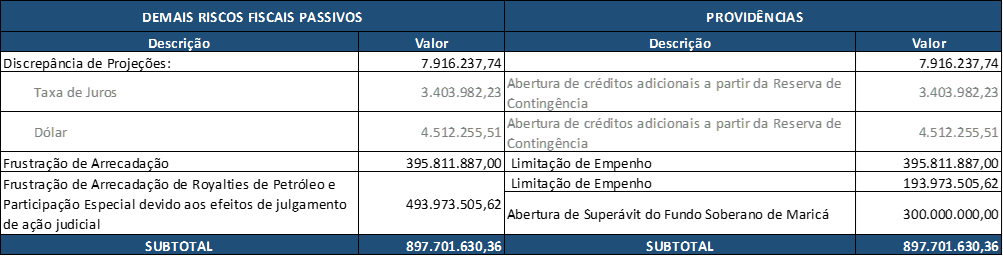
Art. 4º No Anexo III desta Lei, elaborado em conformidade com o §3º do artigo 4º da Lei Complementar nº 101/2000, constam os riscos fiscais, bem como a avaliação dos passivos contingentes capazes de afetar as contas públicas e as informações sobre as providências a serem tomadas, caso se concretizem.
Capítulo IV
DA ESTRUTURA E ORGANIZAÇÃO DOS ORÇAMENTOS
Art. 5º Para efeito desta Lei, entende-se por:
I – programa, o instrumento de organização da ação governamental visando à concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no plano plurianual;
II – atividade, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto necessário à manutenção da ação de governo;
III – projeto, um instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou aperfeiçoamento da ação de governo;
IV – operação especial, as despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto, e não geram contraprestação direta sob a forma de bens ou serviços;
V – órgão orçamentário, o maior nível da classificação institucional, que tem por finalidade agrupar unidades orçamentárias;
VI – unidade orçamentária, o menor nível da classificação institucional.
§ 1º As categorias de programação de que trata esta Lei serão identificadas no Projeto de Lei Orçamentária de 2027 e na respectiva Lei, bem como nos créditos adicionais, por programas e respectivos projetos, atividades ou operações especiais.
§ 2º Cada ação orçamentária, entendida como sendo a atividade, o projeto ou a operação especial, deve identificar a função, a subfunção, o programa de governo, a unidade e o órgão orçamentário, aos quais se vincula.
§ 3º A subfunção, nível de agregação imediatamente inferior à função, deverá evidenciar cada área da atuação governamental, mesmo que a atuação se dê mediante a transferência de recursos à entidade pública ou privada.
Art. 6° O projeto de lei orçamentária anual do Município de Maricá será elaborado em observância às diretrizes fixadas nesta lei, à legislação federal aplicável à matéria e, em especial, ao equilíbrio entre receitas e despesas, e compreenderá:
I – os orçamentos fiscais, de investimento e da seguridade social, referentes aos Poderes do município e seus órgãos e entidades;
II – os orçamentos das entidades autárquicas e fundacionais;
III – os orçamentos de investimentos das empresas em que o Município, direta ou indiretamente, detenha a maioria do capital social.
Art. 7º Os Orçamentos Fiscal, da Seguridade Social e de Investimentos discriminarão a despesa por unidade orçamentária, detalhada por categoria de programação em seu menor nível, com suas respectivas dotações, especificando a esfera orçamentária, o grupo de natureza de despesa, a modalidade de aplicação e a fonte de recursos.
§ 1º Os Grupos de Natureza de Despesa – GND constituem agregação de elementos de despesa de mesmas características quanto ao objeto de gasto, conforme a seguir discriminados:
I – pessoal e encargos sociais (GND 1);
II – juros e encargos da dívida (GND 2);
III – outras despesas correntes (GND 3);
IV – investimentos (GND 4);
V – inversões financeiras (GND 5);
VI – amortização da dívida (GND 6).
§ 2º A Reserva de Contingência, prevista no art. 9º desta Lei, será classificada no GND 9.
Art. 8º A proposta orçamentária anual será encaminhada pelo Poder Executivo à Câmara Municipal de Maricá, até 31 de outubro de 2026, conforme estabelecido no inciso III, do art. 2º da Lei Complementar nº 094, de 30 de outubro de 2001, alterada pela Lei Complementar nº 184, de 22 de junho de 2009, que versa sobre o prazo para o envio ao Legislativo de Projeto de Lei do Orçamento do Município, e será constituída de:
I – mensagem;
II – projeto de lei orçamentária anual;
III – tabelas explicativas, a que se refere o inciso III do artigo 22 da Lei Federal nº 4.320/64;
IV – demonstrativos dos efeitos sobre as receitas e despesas decorrentes das isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia;
V – anexo dispondo sobre as medidas de compensação a renúncias de receitas e ao aumento de despesa obrigatória de caráter continuado;
VI – reserva de contingência, cuja forma de utilização e montante estão definidos com base na receita corrente líquida, estabelecida na forma desta Lei;
VII – resumo da estimativa da receita total do município, por categoria econômica e rubrica, segundo a origem dos recursos;
VIII – da aplicação de recursos na manutenção e desenvolvimento do ensino, conforme legislação vigente;
IX – da aplicação dos recursos referentes ao Fundo de Manutenção e Desenvolvimento do Ensino Básico – FUNDEB, na forma da legislação que dispõe sobre o assunto;
X – da aplicação dos recursos reservados à saúde de que trata a Emenda Constitucional nº 29, de 13 de setembro de 2000;
XI – da receita corrente líquida com base no art. 2º, inciso IV da Lei Complementar nº 101/2000.
Art. 9º A Reserva de Contingência, observado o inciso III, do art. 5º, da Lei Complementar nº 101/2000, será constituída, exclusivamente, de recursos do Orçamento Fiscal, equivalendo, no Projeto de Lei Orçamentária de 2027, a até 2% (dois por cento) da receita corrente líquida estimada.
Capítulo V
DAS DIRETRIZES PARA ELABORAÇÃO E EXECUÇÃO DOS ORÇAMENTOS DO MUNICÍPIO E SUAS ALTERAÇÕES
SEÇÃO I
Das Diretrizes Gerais
Art. 10. A elaboração e a aprovação dos Projetos da Lei Orçamentária de 2027 e de créditos adicionais desta Lei, bem como a execução das respectivas leis, deverão propiciar o controle dos valores transferidos e dos custos das ações e a avaliação dos resultados dos programas de governo.
§ 1º Toda ação deverá ser realizada de acordo com o princípio da publicidade, promovendo-se a transparência da gestão fiscal e permitindo-se o amplo acesso da sociedade a todas as informações relativas a cada uma dessas etapas.
§ 2º O controle de custos de que trata o caput será orientado para o estabelecimento da relação entre a despesa pública e o resultado obtido, de forma a priorizar a análise da eficiência na alocação dos recursos, permitindo o acompanhamento das gestões orçamentária, financeira e patrimonial.
Art. 11. Os orçamentos fiscal, de investimento e da seguridade social compreenderão a programação do Poder Legislativo, do Poder Executivo, seus fundos, órgãos e entidades da Administração Direta e Indireta, inclusive empresas, fundações e autarquias instituídas e mantidas pelo Poder Público.
Art. 12. O orçamento da seguridade social compreenderá as dotações destinadas a atender às ações nas áreas de assistência social, previdência social e saúde, obedecerá ao definido nos artigos 165, § 5º, III; 194 e 195, §§ 1º e 2º, da Constituição Federal, e contará, dentre outros, com recursos provenientes das demais receitas próprias dos órgãos, fundos e entidades que integram exclusivamente esse orçamento.
Art. 13. O orçamento da seguridade social discriminará os recursos do Município e as transferências de recursos da União e de outros entes para o Município, para execução descentralizada das ações de saúde e de assistência social.
Parágrafo único. O orçamento da seguridade social incluirá os recursos necessários a aplicações em ações e serviços públicos de saúde, conforme dispõe a Emenda Constitucional nº 29/2000.
Art. 14. A proposta orçamentária do Legislativo Municipal será elaborada de acordo com os parâmetros e diretrizes estabelecidos nesta Lei e em consonância com os limites fixados pela Emenda Constitucional nº 58, de 23 de setembro de 2009, e atendidos os princípios constitucionais e da Lei Orgânica Municipal, devendo ser encaminhada ao Executivo Municipal, até o dia 15 de outubro de 2026, para efeito de sua consolidação na proposta de orçamento do município.
Art. 15. A estimativa da receita e a fixação da despesa, constantes do Projeto de Lei Orçamentária, serão elaboradas a preços correntes do exercício a que se refere.
Art. 16. Além de observar as diretrizes estabelecidas nesta lei, a alocação dos recursos na lei orçamentária e em seus créditos adicionais será feita de forma a propiciar o controle dos custos dos projetos, atividades e operações especiais e a avaliação dos resultados dos programas de governo, podendo a alocação sofrer alterações visando ao equilíbrio entre receitas e despesas.
Art. 17. A lei orçamentária somente contemplará dotação para investimento com duração superior a um exercício financeiro se estiver contido no Plano Plurianual ou em lei que autorize sua inclusão.
Art. 18. A inclusão na lei orçamentária anual de transferência de recursos para custeio de despesas de outros entes da federação somente poderá ocorrer em situações que envolvam claramente o atendimento de interesses locais e depois de assegurados recursos para desenvolver as ações de sua competência.
Art. 19. O Poder Executivo colocará à disposição do Poder Legislativo no exercício 2026, as estimativas de receitas do exercício de 2027, nos termos do § 3º do art. 12 da Lei Complementar nº 101/2000.
Art. 20. Nenhuma despesa poderá ser fixada sem que estejam definidas as respectivas fontes de recursos.
Art. 21. O Projeto de Lei Orçamentária poderá incluir programação condicionada, constante de propostas de alterações do Plano Plurianual 2026/2029, que tenham sido objeto de projetos de lei, desde que compatível com as metas anuais estabelecidas e integrantes desta Lei e que seja demonstrada a origem de recursos.
Art. 22. Para pleiteio de celebração de convênio ou operação de crédito, haverá estudo prévio da Secretaria de Planejamento, Contabilidade e Finanças no tocante à viabilidade de contrapartida orçamentária e financeira e cumprimento das normas quanto ao aspecto orçamentário, dispostos na Lei Complementar nº 101/2000 e Resoluções do Senado Federal.
Art. 23. O Projeto e a Lei Orçamentária de 2027 e os créditos especiais, observado o disposto no art. 45 da Lei Complementar nº 101/2000, somente incluirão ações novas se:
I – tiverem sido adequada e suficientemente contemplados:
a) as despesas destinadas à preservação do patrimônio público;
b) os projetos em andamento.
II – a ação estiver compatível com o Plano Plurianual para o período 2026/2029.
SEÇÃO II
Das Transferências ao Setor Privado
Art. 24. Observado o disposto no art. 26 da Lei Complementar nº 101/2000, é vedada a inclusão, na lei orçamentária e em créditos adicionais, de dotações a título de subvenções sociais e auxílios, ressalvadas aquelas destinadas a pessoas físicas e entidades privadas sem fins lucrativos, de atividades de natureza continuada, nas áreas de assistência social, saúde, educação, cultura, esporte e meio ambiente.
§ 1º Para habilitar-se ao recebimento de recursos referidos no caput deste artigo, a entidade privada sem fins lucrativos deverá apresentar prova de funcionamento regular nos últimos dois anos e comprovante do mandato de sua diretoria.
§ 2º A concessão do benefício de que trata o caput deste artigo deverá estar definida em lei específica, conforme dispõe o art. 26 da Lei Complementar nº 101/2000.
§ 3º Sem prejuízo da observância das condições estabelecidas neste artigo, o repasse de dotações orçamentárias seguirá, ainda, as normas fixadas pelo Poder Executivo para concessão dos benefícios previstos no caput.
Art. 25. Qualquer concessão de incentivo fiscal ou subvenção econômica deverá estar definida em lei específica, conforme dispõe o art. 26 da LRF, bem como observar o disposto nas Leis Complementares federais nº 24, de 7 de janeiro de 1975 e nº 160, de 7 de agosto de 2017, e nas Leis Estaduais nº 8.445, de 3 de julho 2019 e nº 8.926, de 8 de julho de 2020 e na Emenda Constitucional nº 132 de 20 de dezembro de 2023, que altera o Sistema Tributário Federal.
§ 1º O Projeto de Lei de que trata o caput deste artigo deverá estar acompanhado do estudo de impacto orçamentário-financeiro, elaborado pelo Poder Executivo consoante o art. 113 do Ato das Disposições Constitucionais Transitórias - ADCT da Constituição Federal e dos art. 14 e 14-A da LRF, devendo ser publicado no sítio eletrônico do Governo do Estado do Rio de Janeiro.
Art. 26. As entidades privadas beneficiadas com recursos públicos a qualquer título submeter-se-ão à fiscalização do poder concedente, com a finalidade de verificar o cumprimento de metas e objetivos para os quais receberam os recursos.
Parágrafo único. É vedada a transferência de recursos públicos a entidades privadas que estejam com prestações de contas irregulares ou inadimplentes com o Município de Maricá.
SEÇÃO III
Das Alterações da Lei Orçamentária e da Execução Provisória do Projeto de Lei Orçamentária
Art. 27. A Lei Orçamentária Anual poderá conter autorização para abertura de créditos adicionais, nos termos dos artigos 7º, 42, 43, 45 e 46 da Lei Federal nº 4.320/64, por meio de decreto do Poder Executivo, cujo limite de autorização será fixado na própria lei orçamentária anual.
Art. 28. O projeto de lei orçamentária anual poderá conter autorização para que sejam realizadas transposição, remanejamento ou transferência de recursos de uma categoria de programação para outra ou de um órgão para outro, mediante edição de decretos do Executivo.
Art. 29. As alterações do Quadro de Detalhamento de Despesa - QDD, nos níveis de modalidade de aplicação, fonte de recurso, função e subfunção, observados os mesmos grupos de despesa, categoria econômica e unidade orçamentária, poderão ser realizadas para atender às necessidades de execução.
Parágrafo único. As alterações orçamentárias realizadas entre mesmo órgão, unidade, função, subfunção, programa, ação, categoria econômica, modalidade de aplicação e fonte de recursos não computarão como remanejamento orçamentário.
Art. 30. As alterações decorrentes da abertura de créditos adicionais, bem como de transposições, remanejamentos ou transferências, integrarão os quadros de detalhamento de despesa, os quais serão modificados independentemente de nova publicação.
Art. 31. Fica o Poder Executivo autorizado a adequar, justificadamente, mediante decreto, os códigos e atributos de atividades, projetos e operações especiais consignados na Lei Orçamentária de 2027 e em créditos adicionais constantes da Lei do Plano Plurianual - PPA, em caso de erro material de ordem técnica ou legal.
Art. 32. Se o projeto de lei orçamentária não for aprovado até 31 de dezembro de 2026, sua programação poderá ser executada, mediante a utilização mensal de um valor básico correspondente a um doze avos do total de cada dotação, na forma da proposta remetida à Câmara Municipal, enquanto a respectiva lei não for sancionada.
§ 1º Considerar-se-á antecipação de crédito à conta da lei orçamentária a utilização dos recursos autorizada neste artigo.
§ 2º Não se incluem no limite previsto no caput deste artigo, podendo ser movimentadas sem restrições, as dotações para atender despesas com:
I – pessoal e encargos sociais;
II – benefícios previdenciários a cargo da Previdência Municipal;
III – serviço da dívida;
IV – pagamento de compromissos correntes nas áreas de saúde, educação e assistência social;
V – categorias de programação cujos recursos sejam provenientes de operações de crédito ou de transferências da União e do Estado;
VI – categorias de programação cujos recursos correspondam à contrapartida do Município em relação aos recursos previstos no inciso anterior;
VII – conclusão de obras iniciadas em exercícios anteriores a 2027 e cujo cronograma físico, estabelecido em instrumento contratual, não se estenda além do 1º semestre de 2027.
SEÇÃO IV
Das Diretrizes para o Equilíbrio entre Receitas e Despesas e Limitação de Empenho
Art. 33. Os Poderes deverão elaborar e publicar por ato próprio, até 30 (trinta) dias após a publicação da Lei Orçamentária de 2027, cronograma anual de desembolso mensal, nos termos do art. 8º da Lei Complementar nº 101/2000, com vistas ao cumprimento da meta de resultado primário estabelecida nesta Lei.
Art. 34. Se, ao final de cada bimestre, a realização da receita demonstrar que não comporta o cumprimento das metas de resultado primário ou nominal estabelecidas no anexo de metas fiscais, os Poderes promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, limitação de empenho e movimentação financeira, excluídos os recursos destinados às despesas que se constituem em obrigações constitucionais e legais do município, as destinadas ao pagamento da dívida pública municipal, de precatórios judiciais e as custeadas com recursos provenientes de doações e convênios, de acordo com os seguintes procedimentos:
I – o Poder Executivo demonstrará ao Poder Legislativo, acompanhado das devidas justificativas, metodologia e memória de cálculo, o montante que caberá a cada um na limitação de empenho e de movimentação financeira;
II – a distribuição a ser calculada pelo Poder Executivo deverá levar em consideração o percentual de participação no Orçamento Municipal de cada Poder;
III – os Poderes, com base na demonstração de que trata o inciso I, publicarão ato estabelecendo os montantes que, calculados na forma deste artigo, caberão aos respectivos órgãos na limitação de empenho e de movimentação financeira, discriminados, separadamente, pelo conjunto de projetos e atividades.
Parágrafo único. Ocorrendo o restabelecimento da receita prevista, a recomposição far-se-á obedecendo ao estabelecido no § 1º, do art. 9º, da Lei Complementar nº 101/2000.
Art. 35. O Poder Executivo, nos prazos fixados no § 4º do art. 9º da Lei Complementar nº 101/2000, demonstrará e avaliará, em audiência pública, o cumprimento das metas fiscais de cada quadrimestre.
Capítulo VI
DAS DISPOSIÇÕES RELATIVAS À DÍVIDA PÚBLICA MUNICIPAL
Art. 36. A lei orçamentária anual garantirá recursos para o pagamento da despesa com a dívida contratual e com o refinanciamento da dívida pública municipal, nos termos dos contratos firmados, sempre respeitando os limites estabelecidos na Lei Complementar nº 101/2000, bem como na Resolução do Senado Federal nº 40/2001.
Art. 37. O projeto de lei orçamentária anual deverá conter a relação dos débitos constantes de precatórios judiciais, regularmente apresentados até 02 de abril de 2026 para pagamento no exercício de 2027.
Parágrafo único. Deverá ainda constar do projeto de lei de orçamento anual, de forma destacada dos precatórios contidos no caput, a relação dos débitos resultantes dos parcelamentos de precatórios de exercícios anteriores.
Art. 38. O projeto de lei orçamentária poderá incluir na receita do município, recursos provenientes de operações de crédito, observados o disposto no inciso III do artigo 167 da Constituição Federal, no parágrafo 2º do artigo 12 e no artigo 32, ambos da Lei Complementar nº 101/2000.
Art. 39. A lei orçamentária poderá autorizar a realização de operações de crédito por antecipação de receitas.
Capítulo VII
DAS DISPOSIÇÕES RELATIVAS ÀS DESPESAS DO MUNICÍPIO COM PESSOAL E ENCARGOS SOCIAIS
Art. 40. Os Poderes Executivo e Legislativo, mediante lei autorizativa, poderão em 2027, criar cargos e funções, alterar a estrutura de carreiras, corrigir ou aumentar a remuneração dos servidores, conceder vantagens, admitir pessoal aprovado em concurso público ou em caráter temporário, na forma da lei, observados os limites e as regras da Lei Complementar nº 101/2000.
Art. 41. O Poder Executivo fica autorizado a incluir no orçamento de 2027 dotações necessárias à realização de concursos públicos para provimentos dos cargos efetivos existentes, que vierem a vagar ou que forem criados na vigência desta lei, e a realizar contratação temporária por excepcional interesse público, no âmbito da administração direta e indireta municipal nos termos da Lei Orgânica do Município e de Lei Ordinária pertinente.
Art. 42. Fica autorizada a revisão geral das remunerações, subsídios, proventos e pensões dos servidores ativos e inativos dos Poderes Executivo e Legislativo, bem como das autarquias, empresas e fundações públicas municipais, cujo percentual será definido em lei específica.
Art. 43. Os Poderes Executivo e Legislativo terão como limites na elaboração de suas propostas orçamentárias para despesas com pessoal e encargos sociais o disposto na norma constitucional e nos artigos 19 e 20, da Lei Complementar nº 101/2000.
Art. 44. Caso a despesa total de pessoal ultrapasse os limites estabelecidos observar-se-á o disposto no art. 23 da Lei Complementar nº 101/2000.
Art. 45. No exercício de 2027, se a despesa de pessoal atingir o nível de que trata o parágrafo único do art. 22 da Lei Complementar nº 101/2000, são vedados ao Poder que houver incorrido no excesso:
I – a concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo os derivados de sentença judicial ou de determinação legal ou contratual, ressalvada a revisão prevista no inciso X do art. 37 da Constituição Federal;
II – a criação de cargo, emprego ou função;
III – a alteração de estrutura de carreira que implique aumento de despesa;
IV – o provimento de cargo público, admissão ou contratação de pessoal a qualquer título, ressalvada a reposição decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde, assistência social e segurança;
V – a contratação de hora extra, exceto se necessário ao atendimento de relevante interesse público que ensejem situações emergenciais, de risco ou de prejuízo para a sociedade.
Art. 46. Os Poderes Executivo e Legislativo terão como base de projeção das despesas de pessoal e encargos para o exercício de 2027 a folha de pagamento de maio de 2026, considerando os eventuais acréscimos legais, alterações de plano de carreira, admissões para preenchimento de cargos e revisão geral.
Art. 47. Os projetos de lei relacionados a aumento de gastos com pessoal e encargos sociais, inclusive transformação de cargos, deverão ser acompanhados de:
I – declaração do proponente e do ordenador de despesas, com as premissas e metodologia de cálculo utilizado, conforme estabelecem os arts. 16 e 17 da Lei Complementar no 101/2000;
II – simulação que demonstre o impacto da despesa com a medida proposta, destacando ativos, inativos e pensionistas;
III – manifestação da Secretaria de Planejamento, Contabilidade e Finanças sobre o impacto orçamentário e financeiro.
Capítulo VIII
DAS DISPOSIÇÕES SOBRE ALTERAÇÕES NA LEGISLAÇÃO TRIBUTÁRIA
Art. 48. O projeto de lei que conceda ou amplie incentivo ou benefício de natureza tributária somente será aprovado, se atendidas às exigências do art. 14 da Lei Complementar nº 101/2000.
Art. 49. São considerados incentivos ou benefícios de natureza tributária os gastos governamentais indiretos decorrentes do sistema tributário vigente que visem atender objetivos econômicos e sociais, explicitados na norma que desonera o tributo, constituindo-se exceção ao sistema tributário de referência e que alcancem, exclusivamente, determinado grupo de contribuintes, produzindo a redução da arrecadação potencial e, consequentemente, aumentando a disponibilidade econômica do contribuinte.
Art. 50. A estimativa da receita que constará do projeto de Lei Orçamentária para o exercício de 2027 contemplará medidas de aperfeiçoamento da administração dos tributos municipais, com vistas à expansão de base de cálculo e consequente aumento das receitas próprias.
Art. 51. A estimativa das receitas levará em consideração os efeitos de alterações na legislação tributária, ainda que em tramitação, quando do envio do projeto de lei orçamentária à Câmara Municipal.
Parágrafo único. Se estimada a receita, na forma deste artigo, no Projeto de Lei Orçamentária de 2027:
I – serão identificadas as proposições de alterações na legislação e especificada a variação esperada na receita, em decorrência de cada uma das propostas e seus dispositivos;
II – será identificada a despesa condicionada à aprovação das respectivas alterações na legislação.
Capítulo IX
DISPOSIÇÕES GERAIS
Art. 52. Em consonância com o que dispõe o § 5º do art. 166 da Constituição Federal, poderá o Chefe do Poder Executivo enviar Mensagem à Câmara Municipal para propor modificações aos projetos de lei orçamentária enquanto não estiver iniciada a segunda votação da parte cuja alteração é proposta.
Art. 53. É vedado consignar na lei orçamentária crédito com finalidade imprecisa ou com dotação ilimitada.
Art. 54. O Poder Executivo realizará estudos visando à definição de sistema de controle de custos e avaliação das ações de governo.
Art. 55. Entendem-se como despesas irrelevantes, para fins de atendimento ao que dispõe o § 3º do art. 16 da Lei Complementar nº 101/2000, as despesas cujo valor não ultrapasse os limites fixados art. 75 da lei Federal nº 14.133/2021.
Art. 56. Para efeito do disposto no art. 42 da Lei Complementar nº 101/2000, considera-se contraída a obrigação no momento da formalização do contrato administrativo ou instrumento congênere.
Parágrafo único. No caso de despesas relativas à prestação de serviços já existentes e destinados à manutenção da Administração Pública, consideram-se compromissadas apenas as prestações cujos pagamentos devam ser realizados no exercício financeiro, observado o cronograma pactuado.
Art. 57. São vedados quaisquer procedimentos pelos ordenadores de despesas, que impliquem na execução de despesas sem que seja comprovada a suficiente disponibilidade de dotação orçamentária e sem adequação com as cotas financeiras de desembolso.
Art. 58. Esta Lei entra em vigor na data de sua publicação, produzindo efeitos a partir de 01 de janeiro de 2027.
GABINETE DO PREFEITO DO MUNICÍPIO DE MARICÁ, Estado do Rio de Janeiro, em 04 de setembro de 2026.
WASHINGTON LUIZ CARDOSO SIQUEIRA (QUAQUÁ)
PREFEITO DO MUNICÍPIO DE MARICÁ
ANEXO I I
METAS FISCAIS
Demonstrativo I – Metas Fiscais Anuais e Memória de Cálculo
(§1º, Art.4º da Lei Complementar Federal nº 101, de 4 de maio de 2000)
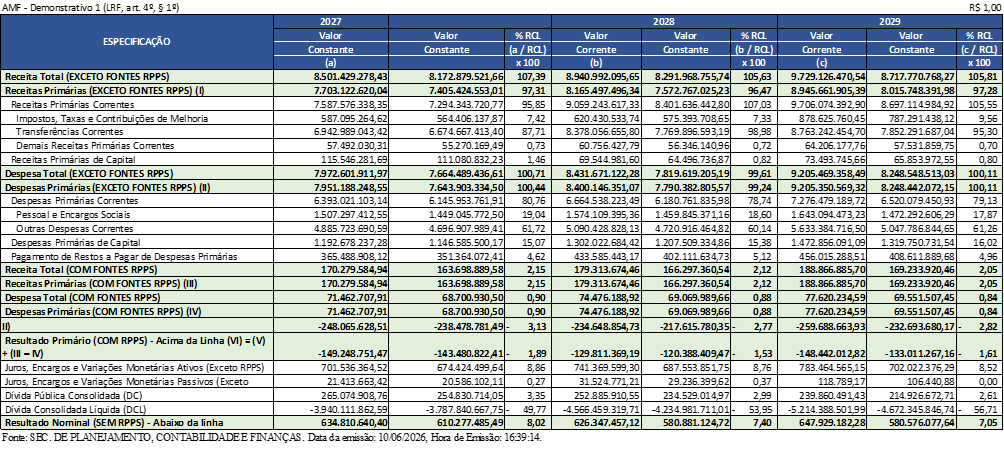
O presente demonstrativo, cuja elaboração obedeceu às determinações da Secretaria do Tesouro Nacional pela portaria nº 699, de 7 de julho de 2023, e suas alterações, estabelece as metas fiscais para o exercício de 2027 e indica as metas para 2028 e 2029. Nele se destaca a projeção dos valores correntes e constantes de receitas e despesas, primárias e nominais, e da dívida pública consolidada e líquida do Município de Maricá.
MUNICÍPIO DE MARICÁ - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
METAS ANUAIS
2027
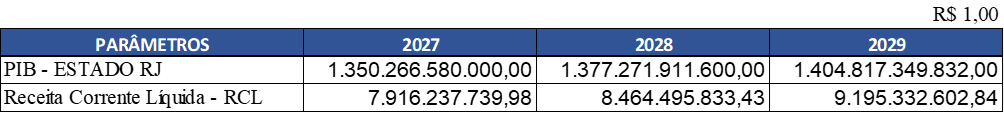
Para efetuar o cálculo em valores constantes de 2026, os valores correntes foram deflacionados com base nas variações previstas para o Índice de Preço ao Consumidor Amplo (IPCA).
Na elaboração desse demonstrativo, foi seguida a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III - Relatório Resumido da Execução Orçamentária – RREO do Manual de Demonstrativos Fiscais (15ª edição).
A meta de resultado primário sem RPPS do Município de Maricá para 2027 é de negativos R$ - 248.065 mil, em valores correntes. Já a meta de resultado primário com RPPS é de negativos R$ -149.248 mil. A receita primária sem RPPS deverá situar-se em torno de R$ 7.703.122 mil e a despesa primária sem RPPS em R$ 7.951.188 mil.
O Município persistirá na busca de crescente eficiência na exploração adequada de sua base arrecadadora, de forma eficaz e eficiente.
O controle permanente dos gastos públicos permitirá a obtenção de ganhos na eficiência das despesas governamentais, possibilitando a implementação das ações dos projetos estabelecidos no Plano Plurianual de Ação Governamental em sintonia com o resultado primário fixado.
Quanto ao resultado nominal, pelo cálculo abaixo da linha, estima-se o montante de R$ 634.810 mil.
I.2 – Metodologia e Memória de Cálculo das Metas Anuais
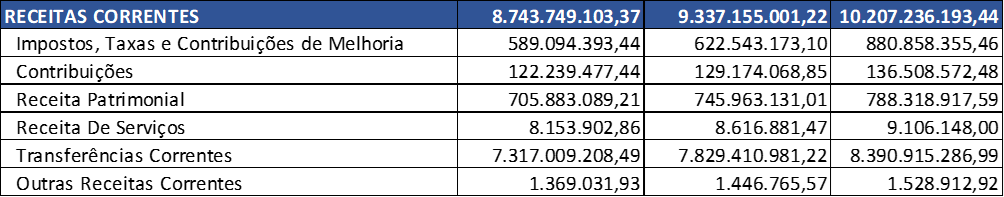
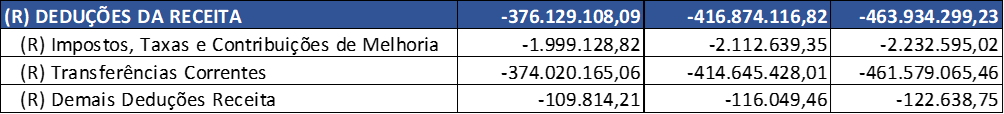
As projeções das metas anuais para a LDO 2027 e para os anos subsequentes foram estabelecidas em função das expectativas quanto ao desempenho das atividades econômicas, o cenário macroeconômico, o conhecimento dos fatos correntes e a legislação em vigor, tendo como referência os parâmetros já citados neste projeto.
Foram consideradas, ainda, as projeções das seguintes variáveis econômicas:
|
VARIÁVEIS
|
2027
|
2028
|
2029
|
|
Inflação IPCA (a.a.)
|
4,02
|
3,66
|
3,50
|
|
PIB real (crescimento % anual)
|
1,70
|
2,00
|
2,00
|
|
Taxa Selic (a.a.)
|
11,25
|
10,00
|
10,00
|
|
Câmbio (R$/US$ – Final do Ano)
|
5,25
|
5,30
|
5,40
|
|
Fonte: Relatório Focus - Banco Central do Brasil (29 de maio de 2026)
|
Assim, as metas anuais foram calculadas com base na série histórica da realização da receita, bem como a evolução das despesas de caráter permanente e os projetos em andamento no mesmo período.
As características de cada rubrica de receita foram respeitadas, incidindo sobre cada uma delas as projeções das variáveis econômicas pertinentes, bem como foi incorporada a tendência de sua evolução nos últimos exercícios. Assim sendo, incidiu a inflação passada ou futura e a composição ou não com a taxa de crescimento econômico e as tendências evidenciadas em estudos estatísticos, conforme o caso.
Os resultados primário e nominal foram calculados com base nos procedimentos constantes no Manual de Demonstrativos Fiscais (15ª edição). Pela metodologia abaixo da linha, o resultado nominal representa a diferença entre o saldo da dívida consolidada líquida (DCL) em 31 de dezembro do exercício anterior em relação ao saldo da DCL apurado em 31 de dezembro do exercício de referência. Os resultados primários projetados, somados aos recursos de origem financeira, garantem os pagamentos previstos para o serviço da dívida. Os resultados nominais refletem as variações do endividamento líquido, atualizado, entre as datas referidas.





Demonstrativo II - Avaliação do Cumprimento das Metas Fiscais
Relativas ao Ano Anterior
(Inciso I, § 2º, Art. 4º da Lei Complementar Federal 101, de 4 de maio de 2000)
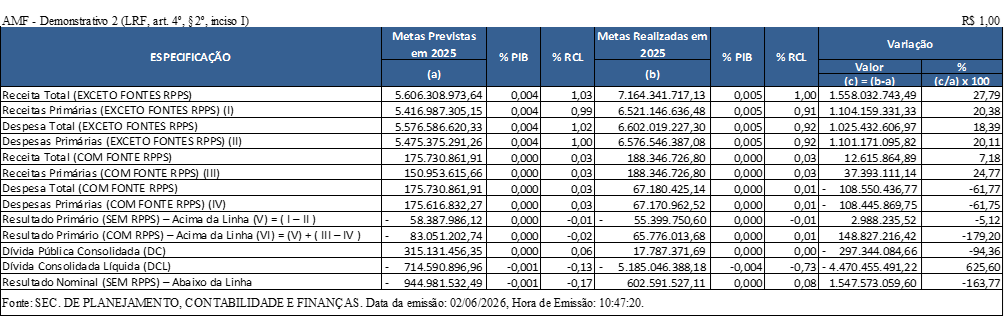
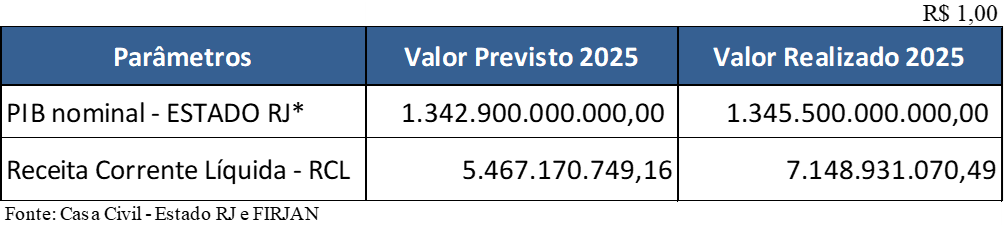
Este demonstrativo tem por objetivo comparar o resultado alcançado em 2025 com as metas fixadas na Lei de Diretrizes Orçamentárias de 2025. A comparação é expressa na tabela a seguir, onde se apresentam as receitas e as despesas previstas na meta de resultado primário da LDO 2025 e os valores efetivamente realizados naquele ano. São ainda destacadas as informações referentes ao resultado nominal, à dívida pública consolidada e à dívida consolidada líquida.
MUNICÍPIO DE MARICÁ - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
AVALIAÇÃO DO CUMPRIMENTO DAS METAS FISCAIS DO EXERCÍCIO ANTERIOR
2027
NOTA: A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não devem ser consideradas as receitas e despesas com as fontes do RPPS. Estas serão apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não devem ser consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha.
Na execução orçamentária relativa ao exercício de 2025, constante do quadro, a comparação entre a receita total sem RPPS prevista de R$ 5.606.308 mil e a realizada de R$ 7.164.341 mil evidencia que houve um acréscimo de arrecadação de R$ 1.558.032 mil em relação à meta fixada, o que corresponde a positivos 27,79%.
As receitas primárias sem RPPS ficaram acima da meta fixada em R$ 1.104.159 mil, o que corresponde a positivos 20,38%.
Na comparação entre a despesa total sem RPPS prevista (R$ 5.576.586 mil) e a realizada (R$ 6.602.019 mil), se constata que houve uma diferença de R$ 1.025.432 mil, correspondente a positivos 18,39%.
As despesas primárias sem RPPS ficaram acima da meta fixada em R$ 1.101.171 mil, correspondente a uma variação de positivos 20,11%.
O resultado primário sem RPPS, que corresponde à diferença entre as receitas e despesas não financeiras, atingiu em 2025 o montante de negativos R$ 55.399 mil.
Em 31/12/2025, a dívida pública consolidada de Maricá alcançou o montante de R$ 17.787 mil, ou seja, 94,36% inferior ao estabelecido na meta para 2025 (315.131 mil).
A Dívida Consolidada Líquida foi de negativos R$ 5.185.046 mil, em 31/12/2025, e o Resultado Nominal foi de R$ 602.591 mil.
Demonstrativo III – Das Metas Fiscais Atuais Comparadas com as Fixadas nos Três Exercícios Anteriores
(Inciso II, § 2º, Art. 4º da Lei Complementar Federal 101, de 4 de maio de 2000)
Neste item é apresentada a evolução das metas anuais fixadas. A parte superior da tabela seguinte apresenta, a preços correntes, o comparativo das metas anuais fixadas nos três exercícios anteriores com as projetadas para o período 2027/2029. Já a parte inferior expressa o comparativo a preços constantes, adotando-se as variações anuais, previstas nas respectivas leis de diretrizes orçamentárias, para o Índice de Preços ao Consumidor Amplo – IPCA, como fator para a atualização dos valores.
MUNICÍPIO DE MARICÁ - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
METAS FISCAIS ATUAIS COMPARADAS COM AS FIXADAS NOS TRÊS EXERCÍCIOS ANTERIORES
2027
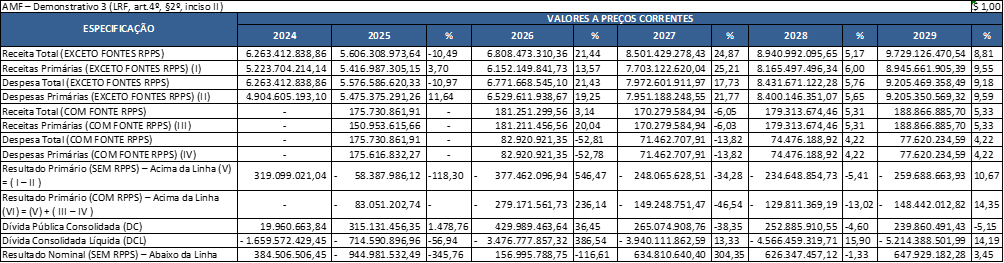
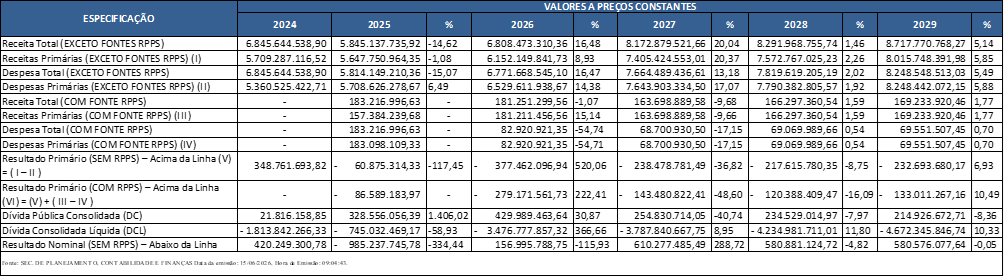
NOTA: A elaboração desse demonstrativo deve seguir a metodologia de cálculo disposta no item 03.06.00 - Anexo 6 da Parte III do MDF. Portanto, no cálculo do Resultado Primário (SEM RPPS) - acima da linha, não foram consideradas as receitas e despesas com as fontes do RPPS. Estas foram apresentadas de forma apartada, com impacto apenas no cálculo do Resultado Primário (COM RPPS) - acima da linha, para fins de transparência. Também não foram consideradas as dívidas, disponibilidade de caixa e haveres financeiros do RPPS no cálculo do Resultado Nominal (SEM RPPS) - abaixo da linha. Ressalta-se que não foi possível alocar os dados relativos às receitas e despesas com o regime previdenciário em 2024, uma vez que a 13ª Edição do MDF, publicada em 15 de junho de 2022, usada como base para a projeção da LDO 2024, não considerava fontes de RPPS.
|
Índice Nacional de Preços ao Consumidor Amplo - IPCA
|
|
|
|
|
|
|
|
ÍNDICES DE INFLAÇÃO (%)
|
|
2024(1)
|
2025(1)
|
2026(2)
|
2027(2)
|
2028(2)
|
20292)
|
|
4,83%
|
4,26%
|
5,09%
|
4,02%
|
3,66%
|
3,50%
|
|
|
|
|
|
|
|
Fonte: (1) IBGE
|
|
|
|
|
|
(2) Estimativa Banco Central do Brasil - 29/05/2026
|
Demonstrativo IV – Evolução do Patrimônio Líquido
(Inciso III, § 2º, Art. 4º da Lei Complementar Federal 101, de 4 de maio de 2000)
Este Demonstrativo apresenta a evolução do patrimônio líquido da Administração Pública do Município de Maricá nos exercícios de 2023 a 2025, bem como as informações relativas ao Regime Previdenciário.
MUNICÍPIO DE MARICÁ - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
EVOLUÇÃO DO PATRIMÔNIO LÍQUIDO
2027
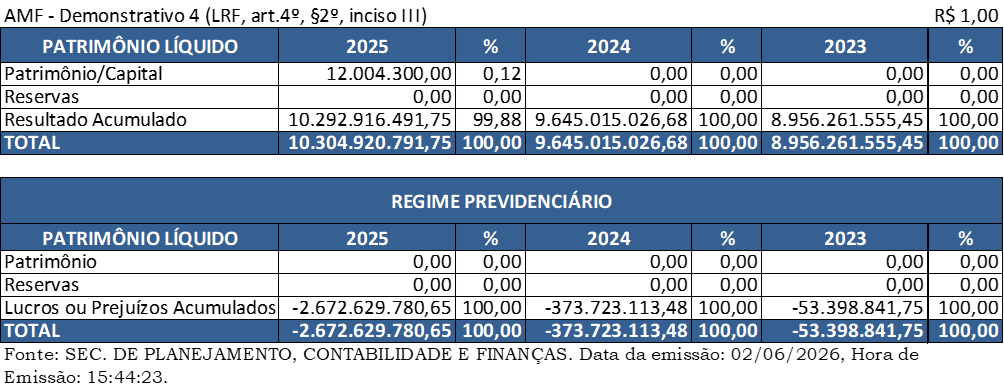
NOTA: O registro de Lucros ou Prejuízos Acumulados do Regime Previdenciário em 2025 sofreu uma oscilação diretamente associada ao aumento das Variações Patrimoniais Diminutivas, com destaque para o registro de provisões no montante de R$ 3,47 bilhões, principal fator da reversão do resultado. Esse comportamento decorre, em maior parte, da adequação da contabilização das provisões matemáticas previdenciárias do RPPS (ISSM), especialmente no Fundo em Repartição, em atendimento à IPC 14.
Demonstrativo V – Origem e Aplicação dos Recursos Obtidos com a
Alienação de Ativos
(Inciso III, §2°, do Art.4º da Lei Complementar Federal nº 101, de 4 de maio de 2000)
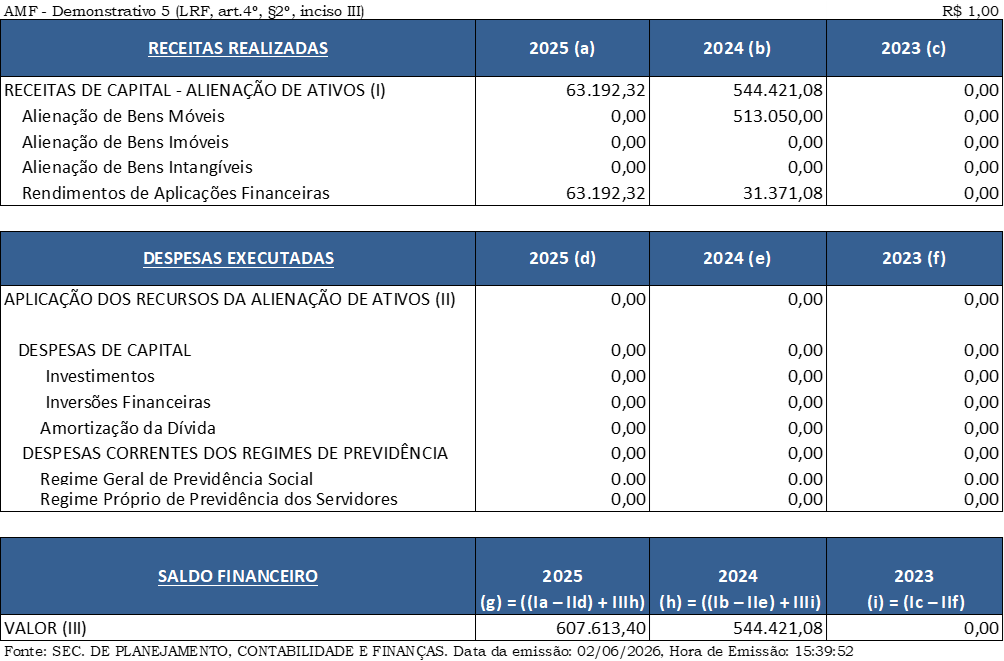
Este demonstrativo tem como finalidade destacar a receita de capital oriunda da alienação de ativos, bem como sua aplicação em despesa de capital nos exercícios de 2023 a 2025.
Há de se ressaltar que conforme disposto no art. 44, da Lei Complementar 101/2000, é vedada a aplicação de receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei aos regimes de previdência social, geral e próprio dos servidores públicos.
MUNICÍPIO DE MARICÁ - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
ORIGEM E APLICAÇÃO DOS RECURSOS OBTIDOS COM A ALIENAÇÃO DE ATIVOS
2027
Demonstrativo VI – Avaliação da Situação Financeira e Atuarial do Regime Próprio de Previdência dos Servidores
(Inciso IV, § 2º, Art. 4º da Lei Complementar Federal 101, de 4 de maio de 2000)
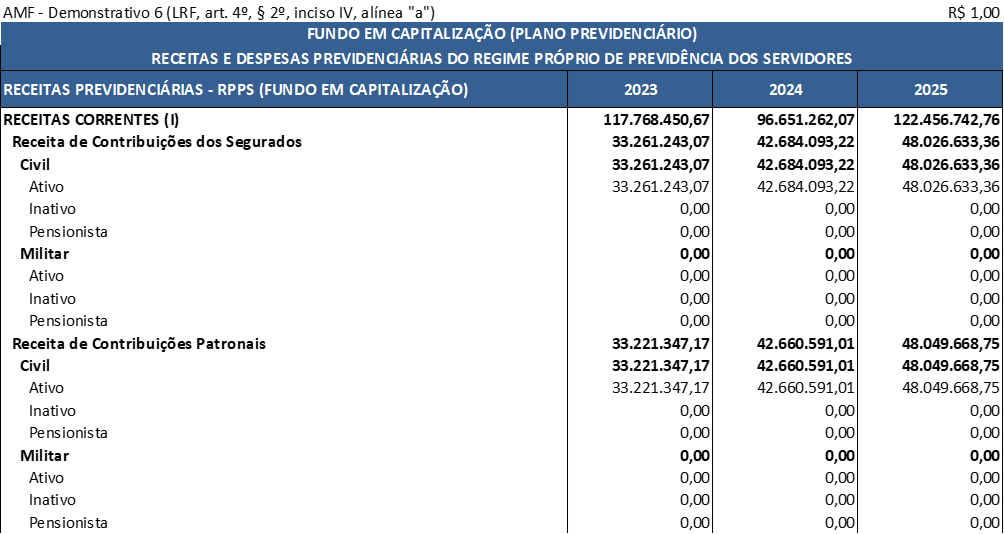
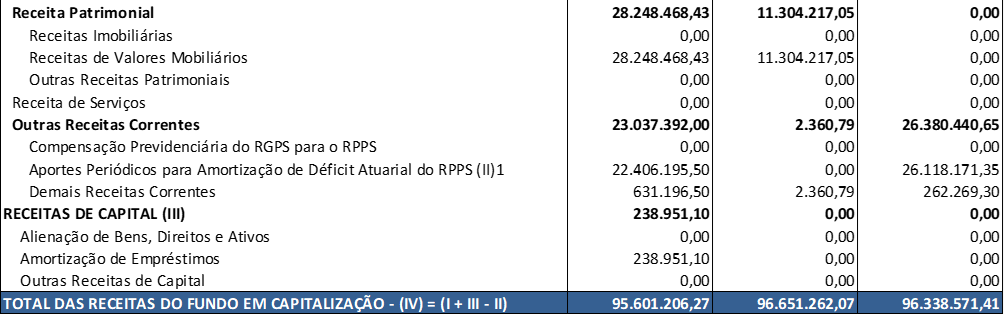
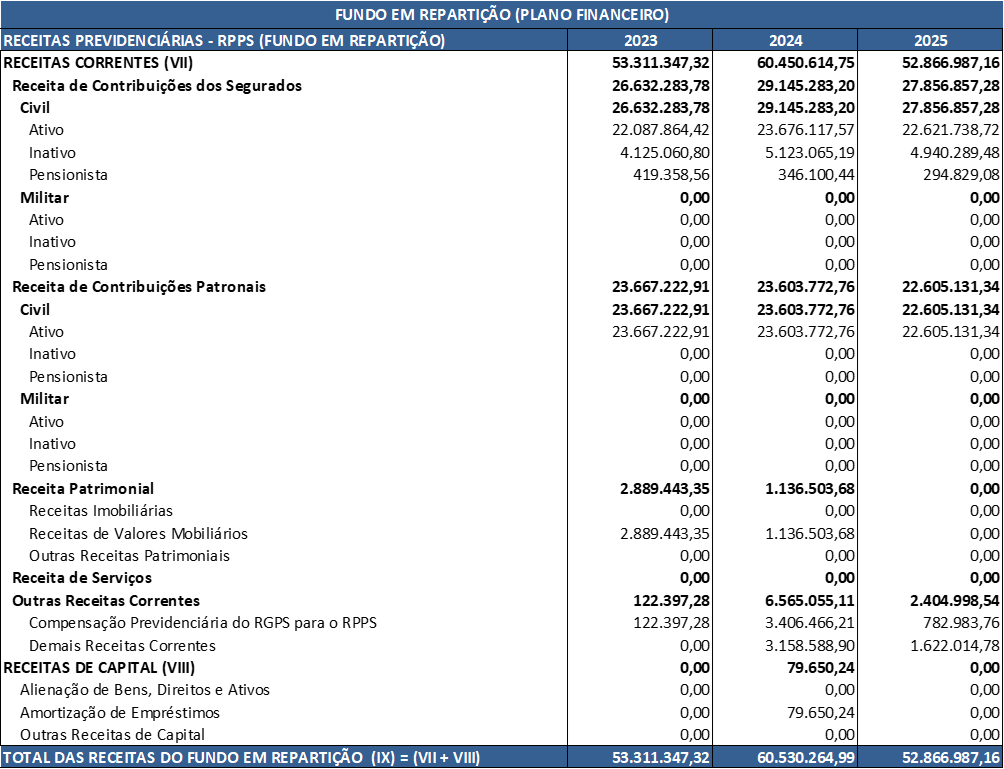
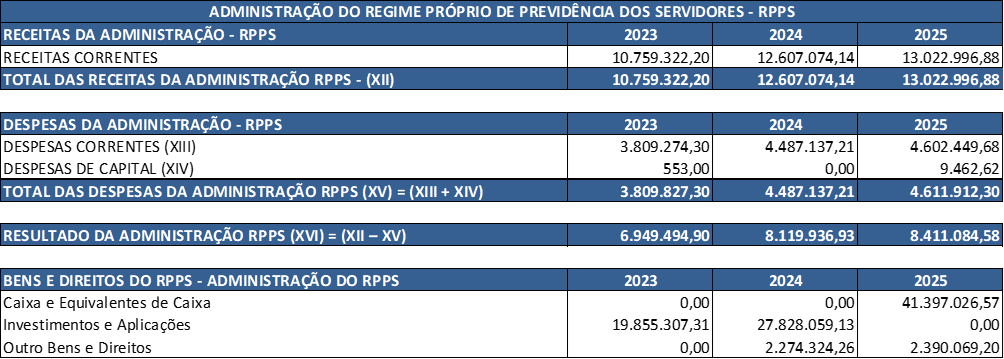
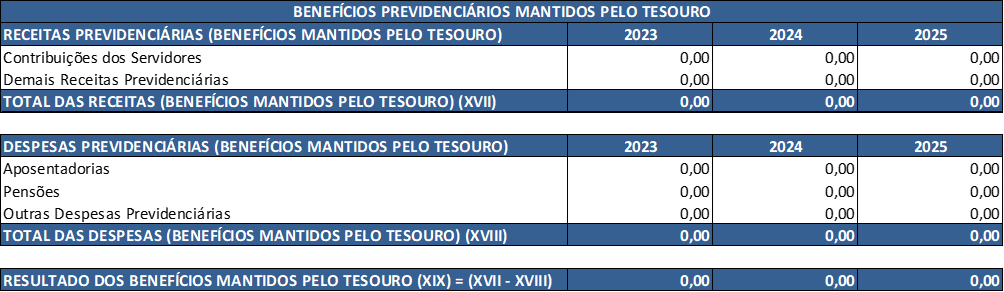
A avaliação da situação financeira tem como base o Demonstrativo das Receitas e Despesas Previdenciárias do Regime Próprio de Previdência dos Servidores, publicado no Relatório Resumido de Execução Orçamentária do último bimestre dos exercícios de 2023 a 2025.
MUNICÍPIO DE MARICA - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
AVALIAÇÃO DA SITUAÇÃO FINANCEIRA E ATUARIAL DO REGIME PRÓPRIO DE PREVIDÊNCIA DOS SERVIDORES
2027



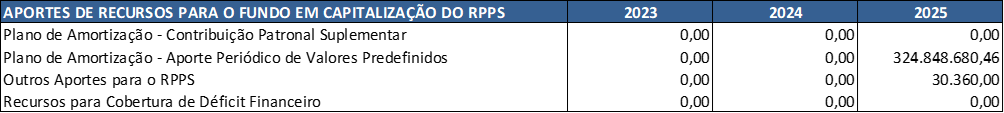

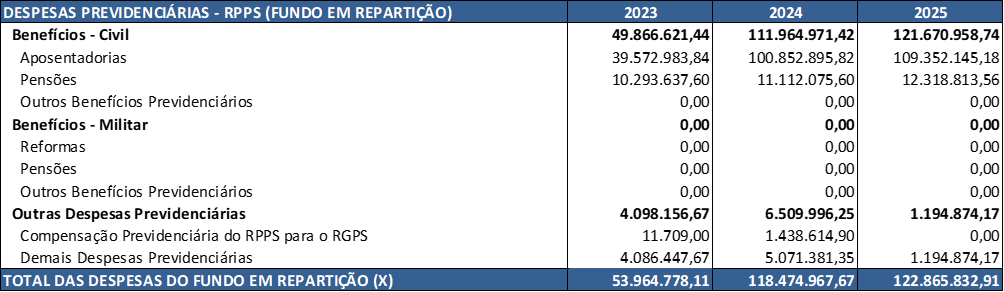
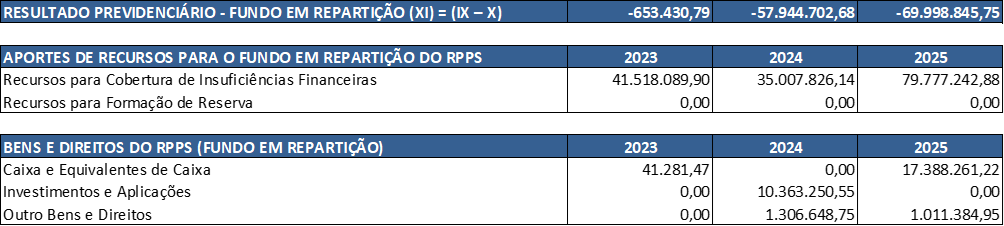
NOTA: Como a Portaria MPS 746/2011 determina que os recursos provenientes desses aportes devem permanecer aplicados, no mínimo, por 5 (cinco) anos, essa receita não deverá compor o total das receitas previdenciárias do período de apuração.
ANEXO 6. PROJEÇÕES ATUARIAIS PARA O RELATÓRIO RESUMIDO
DA EXECUÇÃO ORÇAMENTÁRIA – RREO
Previdenciário (Fundo em Capitalização) - Projeção Atuarial – RREO
|
Ano
|
Receitas Previdenciárias
|
Despesas Previdenciárias
|
Resultado Previdenciário
|
Saldo Financeiro
|
|
(a)
|
(b)
|
(c)=(a-b)
|
(d)+(d Anterior)+(c)
|
|
2025
|
-
|
-
|
-
|
465.439.104,29
|
|
2026
|
129.296.907,95
|
6.014.961,22
|
123.281.946,73
|
588.721.051,02
|
|
2027
|
136.585.373,04
|
11.922.290,94
|
124.663.082,10
|
713.384.133,12
|
|
2028
|
143.443.805,78
|
22.667.411,30
|
120.776.394,49
|
834.160.527,61
|
|
2029
|
150.031.304,58
|
33.539.656,93
|
116.491.647,66
|
950.652.175,27
|
|
2030
|
156.998.576,60
|
37.754.093,23
|
119.244.483,37
|
1.069.896.658,63
|
|
2031
|
163.986.259,39
|
43.076.983,96
|
120.909.275,44
|
1.190.805.934,07
|
|
2032
|
171.207.859,20
|
46.764.113,30
|
124.443.745,90
|
1.315.249.679,97
|
|
2033
|
178.353.538,04
|
53.184.763,59
|
125.168.774,45
|
1.440.418.454,42
|
|
2034
|
184.734.834,06
|
67.329.894,90
|
117.404.939,16
|
1.557.823.393,58
|
|
2035
|
190.564.074,72
|
81.691.086,91
|
108.872.987,81
|
1.666.696.381,39
|
|
2036
|
195.951.665,20
|
94.885.119,97
|
101.066.545,23
|
1.767.762.926,62
|
|
2037
|
200.572.023,00
|
110.223.571,59
|
90.348.451,41
|
1.858.111.378,02
|
|
2038
|
204.844.323,96
|
122.162.020,87
|
82.682.303,09
|
1.940.793.681,11
|
|
2039
|
208.483.541,48
|
135.374.645,08
|
73.108.896,40
|
2.013.902.577,51
|
|
2040
|
211.168.853,23
|
151.778.724,96
|
59.390.128,27
|
2.073.292.705,78
|
|
2041
|
212.945.688,30
|
168.553.746,67
|
44.391.941,63
|
2.117.684.647,41
|
|
2042
|
213.984.931,99
|
182.838.570,75
|
31.146.361,23
|
2.148.831.008,65
|
|
2043
|
214.161.332,28
|
197.263.335,06
|
16.897.997,22
|
2.165.729.005,87
|
|
2044
|
213.367.450,01
|
211.796.593,48
|
1.570.856,53
|
2.167.299.862,40
|
|
2045
|
211.608.523,18
|
226.262.687,44
|
-14.654.164,27
|
2.152.645.698,13
|
|
2046
|
208.806.221,55
|
240.567.820,58
|
-31.761.599,03
|
2.120.884.099,10
|
|
2047
|
204.927.877,11
|
254.714.861,89
|
-49.786.984,78
|
2.071.097.114,32
|
|
2048
|
200.226.180,06
|
265.478.485,10
|
-65.252.305,03
|
2.005.844.809,29
|
|
2049
|
194.506.047,41
|
276.180.582,51
|
-81.674.535,10
|
1.924.170.274,19
|
|
2050
|
187.743.226,93
|
286.532.074,47
|
-98.788.847,54
|
1.825.381.426,65
|
|
2051
|
180.253.662,95
|
293.634.007,68
|
-113.380.344,73
|
1.712.001.081,92
|
|
2052
|
171.852.383,27
|
300.116.177,46
|
-128.263.794,19
|
1.583.737.287,73
|
|
2053
|
150.429.272,71
|
305.263.381,91
|
-154.834.109,20
|
1.428.903.178,54
|
|
2054
|
139.871.214,24
|
307.734.683,96
|
-167.863.469,73
|
1.261.039.708,81
|
|
2055
|
128.537.750,86
|
309.509.633,01
|
-180.971.882,15
|
1.080.067.826,66
|
|
2056
|
116.499.251,25
|
310.007.046,14
|
-193.507.794,89
|
886.560.031,77
|
|
2057
|
103.955.338,05
|
307.303.545,72
|
-203.348.207,66
|
683.211.824,10
|
|
2058
|
90.929.311,85
|
302.547.258,62
|
-211.617.946,77
|
471.593.877,33
|
|
2059
|
77.458.933,81
|
296.453.020,70
|
-218.994.086,89
|
252.599.790,44
|
|
2060
|
63.404.422,80
|
290.608.827,90
|
-227.204.405,10
|
25.395.385,34
|
|
2061
|
48.919.146,39
|
283.296.873,67
|
-234.377.727,28
|
-208.982.341,94
|
|
2062
|
45.989.900,89
|
275.393.391,55
|
-229.403.490,66
|
-438.385.832,60
|
|
2063
|
44.432.388,02
|
267.103.996,54
|
-222.671.608,52
|
-661.057.441,13
|
|
2064
|
42.832.235,69
|
258.057.311,91
|
-215.225.076,22
|
-876.282.517,34
|
|
2065
|
41.168.497,97
|
248.404.151,69
|
-207.235.653,72
|
-1.083.518.171,06
|
|
2066
|
39.447.033,58
|
238.118.112,37
|
-198.671.078,79
|
-1.282.189.249,85
|
|
2067
|
37.647.079,09
|
227.410.064,47
|
-189.762.985,38
|
-1.471.952.235,23
|
|
2068
|
35.778.344,74
|
216.300.612,97
|
-180.522.268,23
|
-1.652.474.503,46
|
|
2069
|
33.857.545,16
|
204.765.671,79
|
-170.908.126,63
|
-1.823.382.630,09
|
|
2070
|
31.885.004,36
|
192.916.170,83
|
-161.031.166,47
|
-1.984.413.796,56
|
|
2071
|
29.870.600,03
|
180.810.843,30
|
-150.940.243,27
|
-2.135.354.039,83
|
|
2072
|
27.826.082,63
|
168.519.774,12
|
-140.693.691,50
|
-2.276.047.731,33
|
|
2073
|
25.764.520,79
|
156.121.012,76
|
-130.356.491,97
|
-2.406.404.223,30
|
|
2074
|
23.700.971,94
|
143.704.550,40
|
-120.003.578,46
|
-2.526.407.801,76
|
|
2075
|
21.652.045,79
|
131.369.579,34
|
-109.717.533,56
|
-2.636.125.335,32
|
|
2076
|
19.635.415,00
|
119.221.757,65
|
-99.586.342,66
|
-2.735.711.677,98
|
|
2077
|
17.668.861,62
|
107.367.691,20
|
-89.698.829,57
|
-2.825.410.507,55
|
|
2078
|
15.770.163,46
|
95.914.213,87
|
-80.144.050,41
|
-2.905.554.557,96
|
|
2079
|
13.955.828,78
|
84.960.788,97
|
-71.004.960,20
|
-2.976.559.518,16
|
|
2080
|
12.240.852,30
|
74.597.918,59
|
-62.357.066,29
|
-3.038.916.584,45
|
|
2081
|
10.637.609,00
|
64.900.581,74
|
-54.262.972,74
|
-3.093.179.557,19
|
|
2082
|
9.155.730,19
|
55.927.541,87
|
-46.771.811,68
|
-3.139.951.368,87
|
|
2083
|
7.801.349,80
|
47.716.763,47
|
-39.915.413,67
|
-3.179.866.782,54
|
|
2084
|
6.577.367,86
|
40.287.062,73
|
-33.709.694,88
|
-3.213.576.477,42
|
|
2085
|
5.483.624,34
|
33.639.060,15
|
-28.155.435,80
|
-3.241.731.913,22
|
|
2086
|
4.517.015,89
|
27.755.757,19
|
-23.238.741,30
|
-3.264.970.654,52
|
|
2087
|
3.672.421,68
|
22.607.907,87
|
-18.935.486,18
|
-3.283.906.140,70
|
|
2088
|
2.943.280,74
|
18.157.293,76
|
-15.214.013,02
|
-3.299.120.153,72
|
|
2089
|
2.322.180,16
|
14.360.183,72
|
-12.038.003,57
|
-3.311.158.157,29
|
|
2090
|
1.800.874,49
|
11.167.526,54
|
-9.366.652,05
|
-3.320.524.809,34
|
|
2091
|
1.370.490,84
|
8.526.292,40
|
-7.155.801,56
|
-3.327.680.610,90
|
|
2092
|
1.021.630,62
|
6.380.144,73
|
-5.358.514,11
|
-3.333.039.125,01
|
|
2093
|
744.588,22
|
4.670.835,35
|
-3.926.247,13
|
-3.336.965.372,14
|
|
2094
|
529.446,65
|
3.338.806,31
|
-2.809.359,66
|
-3.339.774.731,81
|
|
2095
|
366.568,01
|
2.326.077,81
|
-1.959.509,80
|
-3.341.734.241,61
|
|
2096
|
246.628,62
|
1.576.470,15
|
-1.329.841,53
|
-3.343.064.083,14
|
|
2097
|
160.970,26
|
1.037.719,46
|
-876.749,21
|
-3.343.940.832,35
|
|
2098
|
101.752,85
|
662.395,57
|
-560.642,72
|
-3.344.501.475,07
|
|
2099
|
62.279,86
|
409.838,78
|
-347.558,92
|
-3.344.849.033,98
|
|
2100
|
36.934,22
|
245.812,01
|
-208.877,79
|
-3.345.057.911,77
|
Plano Financeiro (Fundo em Repartição) - Projeção Atuarial – RREO
|
Ano
|
Receitas Previdenciárias
|
Despesas Previdenciárias
|
Resultado Previdenciário
|
Saldo Financeiro
|
|
(a)
|
(b)
|
(c)=(a-b)
|
|
|
2025
|
-
|
-
|
-
|
12.242.242,51
|
|
2026
|
54.165.915,90
|
135.952.001,54
|
-81.786.085,64
|
-69.543.843,13
|
|
2027
|
51.791.982,89
|
155.504.135,68
|
-103.712.152,79
|
-173.255.995,92
|
|
2028
|
50.216.191,21
|
171.949.712,03
|
-121.733.520,82
|
-294.989.516,75
|
|
2029
|
48.284.032,47
|
187.946.015,93
|
-139.661.983,46
|
-434.651.500,21
|
|
2030
|
47.433.803,98
|
191.974.282,15
|
-144.540.478,18
|
-579.191.978,39
|
|
2031
|
46.638.500,26
|
195.422.299,63
|
-148.783.799,36
|
-727.975.777,75
|
|
2032
|
45.800.025,97
|
198.411.733,00
|
-152.611.707,03
|
-880.587.484,78
|
|
2033
|
44.687.512,09
|
203.578.267,74
|
-158.890.755,65
|
-1.039.478.240,43
|
|
2034
|
43.651.392,08
|
206.284.508,45
|
-162.633.116,37
|
-1.202.111.356,80
|
|
2035
|
42.426.626,92
|
210.486.395,92
|
-168.059.769,00
|
-1.370.171.125,80
|
|
2036
|
41.274.995,44
|
212.738.615,97
|
-171.463.620,53
|
-1.541.634.746,34
|
|
2037
|
40.103.315,71
|
214.170.042,51
|
-174.066.726,80
|
-1.715.701.473,14
|
|
2038
|
38.822.449,54
|
215.544.194,71
|
-176.721.745,17
|
-1.892.423.218,30
|
|
2039
|
37.678.367,86
|
214.272.872,24
|
-176.594.504,37
|
-2.069.017.722,68
|
|
2040
|
36.551.561,31
|
212.075.680,38
|
-175.524.119,07
|
-2.244.541.841,75
|
|
2041
|
35.411.196,87
|
209.219.680,61
|
-173.808.483,74
|
-2.418.350.325,49
|
|
2042
|
34.256.770,63
|
205.548.242,37
|
-171.291.471,74
|
-2.589.641.797,23
|
|
2043
|
32.981.297,09
|
202.453.552,17
|
-169.472.255,08
|
-2.759.114.052,31
|
|
2044
|
31.811.953,27
|
197.389.513,02
|
-165.577.559,75
|
-2.924.691.612,05
|
|
2045
|
30.709.847,73
|
191.165.726,09
|
-160.455.878,36
|
-3.085.147.490,42
|
|
2046
|
29.556.724,89
|
184.741.246,14
|
-155.184.521,26
|
-3.240.332.011,67
|
|
2047
|
28.361.153,77
|
178.353.043,63
|
-149.991.889,86
|
-3.390.323.901,53
|
|
2048
|
27.208.978,31
|
170.942.855,81
|
-143.733.877,51
|
-3.534.057.779,04
|
|
2049
|
26.040.524,80
|
163.288.454,57
|
-137.247.929,77
|
-3.671.305.708,81
|
|
2050
|
24.853.780,97
|
155.529.158,44
|
-130.675.377,47
|
-3.801.981.086,28
|
|
2051
|
23.664.109,64
|
147.630.440,80
|
-123.966.331,17
|
-3.925.947.417,45
|
|
2052
|
22.450.477,13
|
139.852.289,74
|
-117.401.812,61
|
-4.043.349.230,06
|
|
2053
|
21.255.562,40
|
131.927.129,36
|
-110.671.566,97
|
-4.154.020.797,02
|
|
2054
|
20.061.823,08
|
124.068.227,77
|
-104.006.404,69
|
-4.258.027.201,72
|
|
2055
|
18.873.225,41
|
116.302.625,54
|
-97.429.400,13
|
-4.355.456.601,85
|
|
2056
|
17.693.591,89
|
108.655.329,89
|
-90.961.738,01
|
-4.446.418.339,86
|
|
2057
|
16.526.288,03
|
101.147.148,18
|
-84.620.860,14
|
-4.531.039.200,00
|
|
2058
|
15.375.022,89
|
93.799.587,33
|
-78.424.564,44
|
-4.609.463.764,44
|
|
2059
|
14.243.594,62
|
86.633.320,32
|
-72.389.725,71
|
-4.681.853.490,14
|
|
2060
|
13.136.031,81
|
79.669.314,06
|
-66.533.282,25
|
-4.748.386.772,39
|
|
2061
|
12.056.411,53
|
72.927.968,59
|
-60.871.557,06
|
-4.809.258.329,46
|
|
2062
|
11.008.582,28
|
66.427.965,68
|
-55.419.383,41
|
-4.864.677.712,86
|
|
2063
|
9.995.932,41
|
60.184.857,78
|
-50.188.925,38
|
-4.914.866.638,24
|
|
2064
|
9.021.964,09
|
54.214.415,97
|
-45.192.451,88
|
-4.960.059.090,12
|
|
2065
|
8.090.211,28
|
48.532.451,54
|
-40.442.240,26
|
-5.000.501.330,37
|
|
2066
|
7.204.125,02
|
43.154.316,49
|
-35.950.191,46
|
-5.036.451.521,84
|
|
2067
|
6.367.045,65
|
38.094.996,03
|
-31.727.950,37
|
-5.068.179.472,21
|
|
2068
|
5.582.335,48
|
33.369.715,58
|
-27.787.380,11
|
-5.095.966.852,32
|
|
2069
|
4.853.003,10
|
28.991.840,85
|
-24.138.837,74
|
-5.120.105.690,06
|
|
2070
|
4.181.644,03
|
24.972.464,36
|
-20.790.820,33
|
-5.140.896.510,39
|
|
2071
|
3.570.139,05
|
21.319.054,21
|
-17.748.915,15
|
-5.158.645.425,55
|
|
2072
|
3.019.002,78
|
18.031.549,41
|
-15.012.546,63
|
-5.173.657.972,18
|
|
2073
|
2.527.409,69
|
15.102.605,97
|
-12.575.196,28
|
-5.186.233.168,46
|
|
2074
|
2.093.043,67
|
12.516.609,93
|
-10.423.566,27
|
-5.196.656.734,72
|
|
2075
|
1.712.920,00
|
10.254.521,54
|
-8.541.601,54
|
-5.205.198.336,26
|
|
2076
|
1.383.762,90
|
8.295.961,94
|
-6.912.199,04
|
-5.212.110.535,30
|
|
2077
|
1.101.928,54
|
6.618.705,48
|
-5.516.776,94
|
-5.217.627.312,24
|
|
2078
|
863.542,66
|
5.199.388,09
|
-4.335.845,42
|
-5.221.963.157,66
|
|
2079
|
664.610,39
|
4.014.168,10
|
-3.349.557,71
|
-5.225.312.715,37
|
|
2080
|
501.056,86
|
3.038.841,28
|
-2.537.784,42
|
-5.227.850.499,79
|
|
2081
|
368.969,25
|
2.250.224,46
|
-1.881.255,21
|
-5.229.731.755,00
|
|
2082
|
264.534,00
|
1.625.762,28
|
-1.361.228,28
|
-5.231.092.983,28
|
|
2083
|
184.025,93
|
1.143.433,09
|
-959.407,16
|
-5.232.052.390,43
|
|
2084
|
123.782,16
|
781.551,80
|
-657.769,64
|
-5.232.710.160,07
|
|
2085
|
80.298,06
|
519.358,44
|
-439.060,37
|
-5.233.149.220,45
|
|
2086
|
50.222,05
|
336.978,56
|
-286.756,50
|
-5.233.435.976,95
|
|
2087
|
30.449,31
|
215.980,44
|
-185.531,13
|
-5.233.621.508,08
|
|
2088
|
18.192,15
|
139.807,93
|
-121.615,78
|
-5.233.743.123,86
|
|
2089
|
11.042,11
|
94.181,33
|
-83.139,21
|
-5.233.826.263,07
|
|
2090
|
7.090,53
|
67.808,73
|
-60.718,20
|
-5.233.886.981,28
|
|
2091
|
4.952,88
|
52.488,70
|
-47.535,82
|
-5.233.934.517,10
|
|
2092
|
3.765,00
|
43.076,41
|
-39.311,41
|
-5.233.973.828,51
|
|
2093
|
3.089,13
|
36.928,96
|
-33.839,82
|
-5.234.007.668,33
|
|
2094
|
2.680,03
|
32.536,78
|
-29.856,75
|
-5.234.037.525,09
|
|
2095
|
2.389,35
|
28.975,15
|
-26.585,81
|
-5.234.064.110,90
|
|
2096
|
2.142,79
|
25.780,17
|
-23.637,38
|
-5.234.087.748,28
|
|
2097
|
1.910,35
|
22.777,88
|
-20.867,53
|
-5.234.108.615,81
|
|
2098
|
1.687,53
|
19.959,29
|
-18.271,76
|
-5.234.126.887,56
|
|
2099
|
1.477,75
|
17.355,87
|
-15.878,11
|
-5.234.142.765,68
|
|
2100
|
1.285,35
|
14.998,57
|
-13.713,23
|
-5.234.156.478,90
|
Demonstrativo VII – Estimativa e Compensação da Renúncia de Receita
(Inciso V, § 2º, Art. 4º da Lei Complementar Federal 101, de 4 de maio de 2000)
A renúncia de receita aqui demonstrada atende à definição do art. 14, § 1º, da LRF: “a renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado”.
A LRF define também que a concessão ou ampliação de incentivo fiscal do qual decorra renúncia de receita deve atender alternativamente a um dos seguintes critérios: estar prevista na projeção orçamentária constante das metas fiscais estipuladas ou, em caso negativo, ser acompanhada de medida de compensação, de forma a não comprometer tais metas.
Para efeitos de transparência, as renúncias de receita cujas leis foram aprovadas há mais de 3 (três) anos foram apartadas.
MUNICÍPIO DE MARICA - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
ESTIMATIVA E COMPENSAÇÃO DA RENÚNCIA DE RECEITA
2027
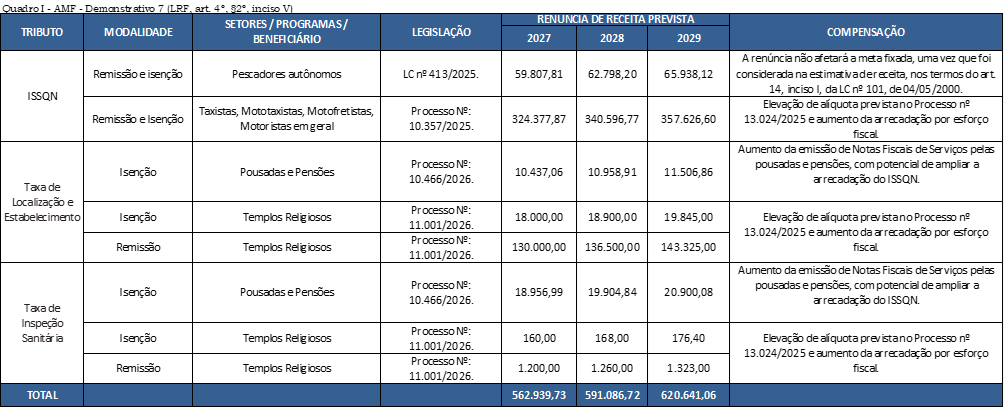
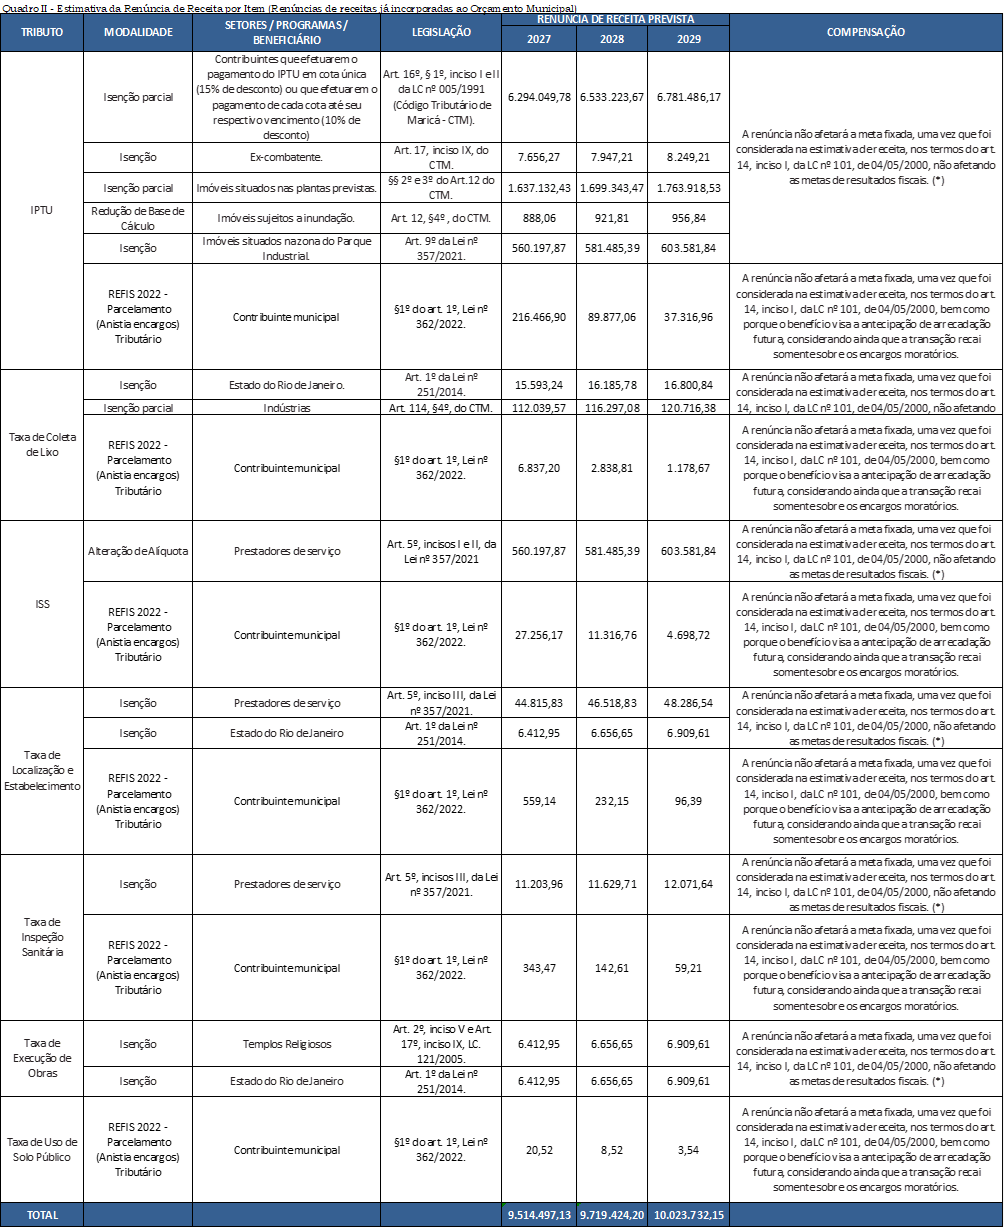
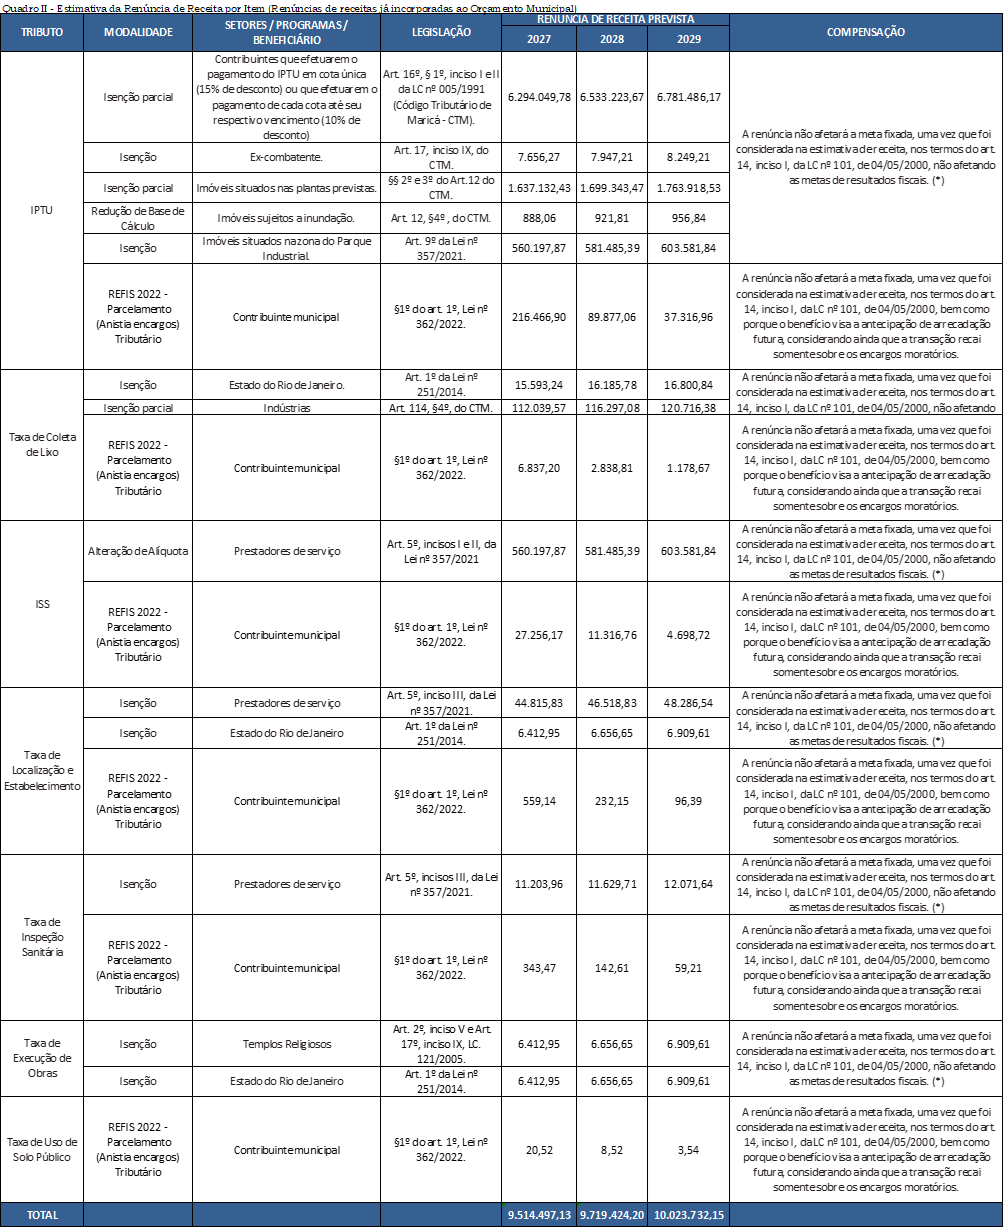
NOTA: (*) As projeções de renúncia de receita referentes às leis aprovadas há mais de 3 anos estão incluídas neste demonstrativo.
(**) Art. 1º Fica instituído o Programa de Incentivo à Regularização Fiscal com a Fazenda Pública de Maricá (REFIS), destinado a promover a quitação de débitos tributários e não tributários.§ 1º Os créditos de natureza tributária e não tributária, inscritos ou não em dívida ativa, ajuizados ou por ajuizar, com exigibilidade suspensa ou não, ou que tenham sido objetivo de parcelamento anterior, não integralmente quitado, ainda que cancelado por falta de pagamento, desde que vencidos, poderão ser parcelados em até 60 (sessenta) meses, observadas as condições as condições fixadas nesta Lei Complementar e em regulamento específico editado pelo Chefe do Poder Executivo Municipal.
Demonstrativo VIII – Margem de Expansão das Despesas Obrigatórias de Caráter Continuado
(Inciso V, § 2º, Art. 4º da Lei Complementar Federal 101, de 4 de maio de
2000)
A Lei Complementar nº 101, de 4 de maio de 2000, em seu § 2º, inciso V, do art. 4º, determina a inclusão, no Anexo de Metas Fiscais, do demonstrativo da margem de expansão das despesas obrigatórias de caráter continuado (DOCC). Para efeito do atendimento desse dispositivo, considera-se despesa obrigatória de caráter continuado a despesa corrente derivada de Lei ou Ato Administrativo Normativo que fixe para o ente a obrigação legal de sua execução por um período com duração superior a dois exercícios (art. 17, caput).
A referida norma, no § 1º do art. 17, determina ainda, que os atos que criarem ou aumentarem as despesas mencionadas acima devem evidenciar a origem dos recursos para seu custeio.
MUNICÍPIO DE MARICA - RJ
LEI DE DIRETRIZES ORÇAMENTÁRIAS
ANEXO DE METAS FISCAIS
MARGEM DE EXPANSÃO DAS DESPESAS OBRIGATÓRIAS DE CARÁTER CONTINUADO
2027
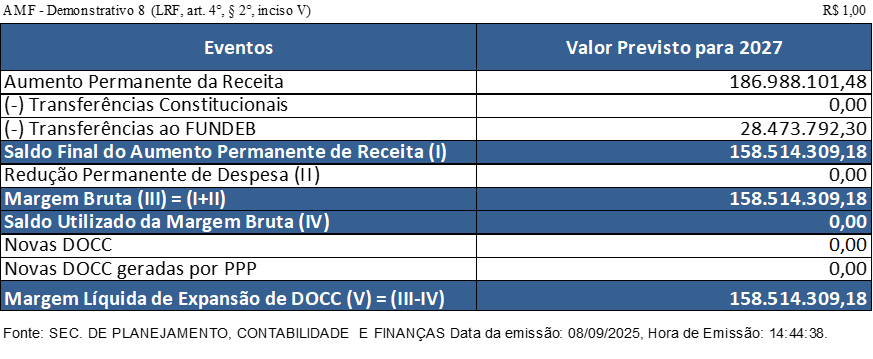
No quadro demonstrativo temos apurada uma margem líquida de expansão de despesas obrigatórias de caráter continuado no montante de R$ 158.514.309,18 mil.